Môže sa zdať, že kľúče od vášho domova v skutočnosti drží banka a nie vy. Predaj domu s hypotékou v roku 2026 však nie je neriešiteľným právnym rébusom, ale jasne definovaným procesom, ktorý máte plne pod kontrolou. Rozumieme vašim obavám z vysokých sankcií za predčasné splatenie úveru alebo zo zložitej administratívy, ktorá zbytočne brzdí vaše plány. Tieto pocity neistoty sú pochopiteľné, najmä v období, keď sa trhové úrokové sadzby pohybujú v rozmedzí 3,60 % až 4,30 % a finančná stabilita je vašou prioritou.
Získajte jasný prehľad o tom, ako legálne a rýchlo predať nehnuteľnosť zaťaženú dlhom bez zbytočného stresu. Sľubujeme vám vecný návod, vďaka ktorému sa zbavíte dlhu v banke a bezpečne získate zvyšnú hotovosť z predaja. V nasledujúcich riadkoch si rozoberieme aktuálnu legislatívu, podľa ktorej poplatok za predčasné splatenie nepresahuje 1 % z istiny. Prevedieme vás celým procesom od žiadosti o vyčíslenie zostatku až po výmaz záložného práva z katastra. Dozviete sa, ako prejsť celým predajom bez jedinej právnej chyby a prečo je priamy výkup v roku 2026 najefektívnejšou cestou k okamžitému vyrovnaniu vašich záväzkov.
Kľúčové Poznatky
- Zistíte, prečo je záložné právo banky na liste vlastníctva v roku 2026 bežnou súčasťou realitného trhu a ako ho správne komunikovať kupujúcemu.
- Získate prehľad o nákladoch vrátane zákonného 1 % poplatku za predčasné splatenie a podmienok oslobodenia od dane z príjmu po piatich rokoch vlastníctva.
- Objavíte tri overené spôsoby, ako zrealizovať predaj domu s hypotékou, od klasického prevodu dlhu až po okamžité vyplatenie hotovosti.
- Spoznáte presný harmonogram krokov od podania žiadosti o vyčíslenie úveru v banke až po úspešný výmaz ťarchy z katastra nehnuteľností.
- Dozviete sa, ako proces urýchliť na sedem dní pomocou priameho výkupu, kde za vás odborníci prevezmú všetku administratívnu a právnu záťaž.
Základy predaja domu so záložným právom banky
Záložné právo banky na liste vlastníctva nie je strašiakom. Je to štandardný právny nástroj. Veriteľovi zaručuje, že jeho pohľadávka bude uspokojená. Ak pochopíte, čo je hypotekárny úver, zistíte, že nehnuteľnosť slúži len ako poistka. Predaj domu s hypotékou v roku 2026 predstavuje bežnú transakciu. Väčšina moderných stavieb bola financovaná cudzími zdrojmi. Rozdiel medzi čistým listom vlastníctva a nehnuteľnosťou s ťarchou spočíva len v jednom administratívnom kroku naviac. Tým je výmaz záložného práva po splatení dlhu.
Banka v tomto procese vystupuje ako tretia strana. Hoci nie je majiteľom, má právo kontrolovať, kam smerujú peniaze z predaja. Jej hlavným cieľom je dostať späť požičanú istinu spolu s úrokmi. V roku 2026, kedy sa trhové úrokové sadzby pohybujú v rozmedzí 3,60 % až 4,30 %, sú banky pri procesoch ostražité, no kooperatívne. Bez ich súčinnosti kúpnu zmluvu na katastri úspešne nezavkladujete. Celý obchod stojí na koordinácii medzi vami, kupujúcim a finančnou inštitúciou.
Čo je to vyčíslenie zostatku úveru?
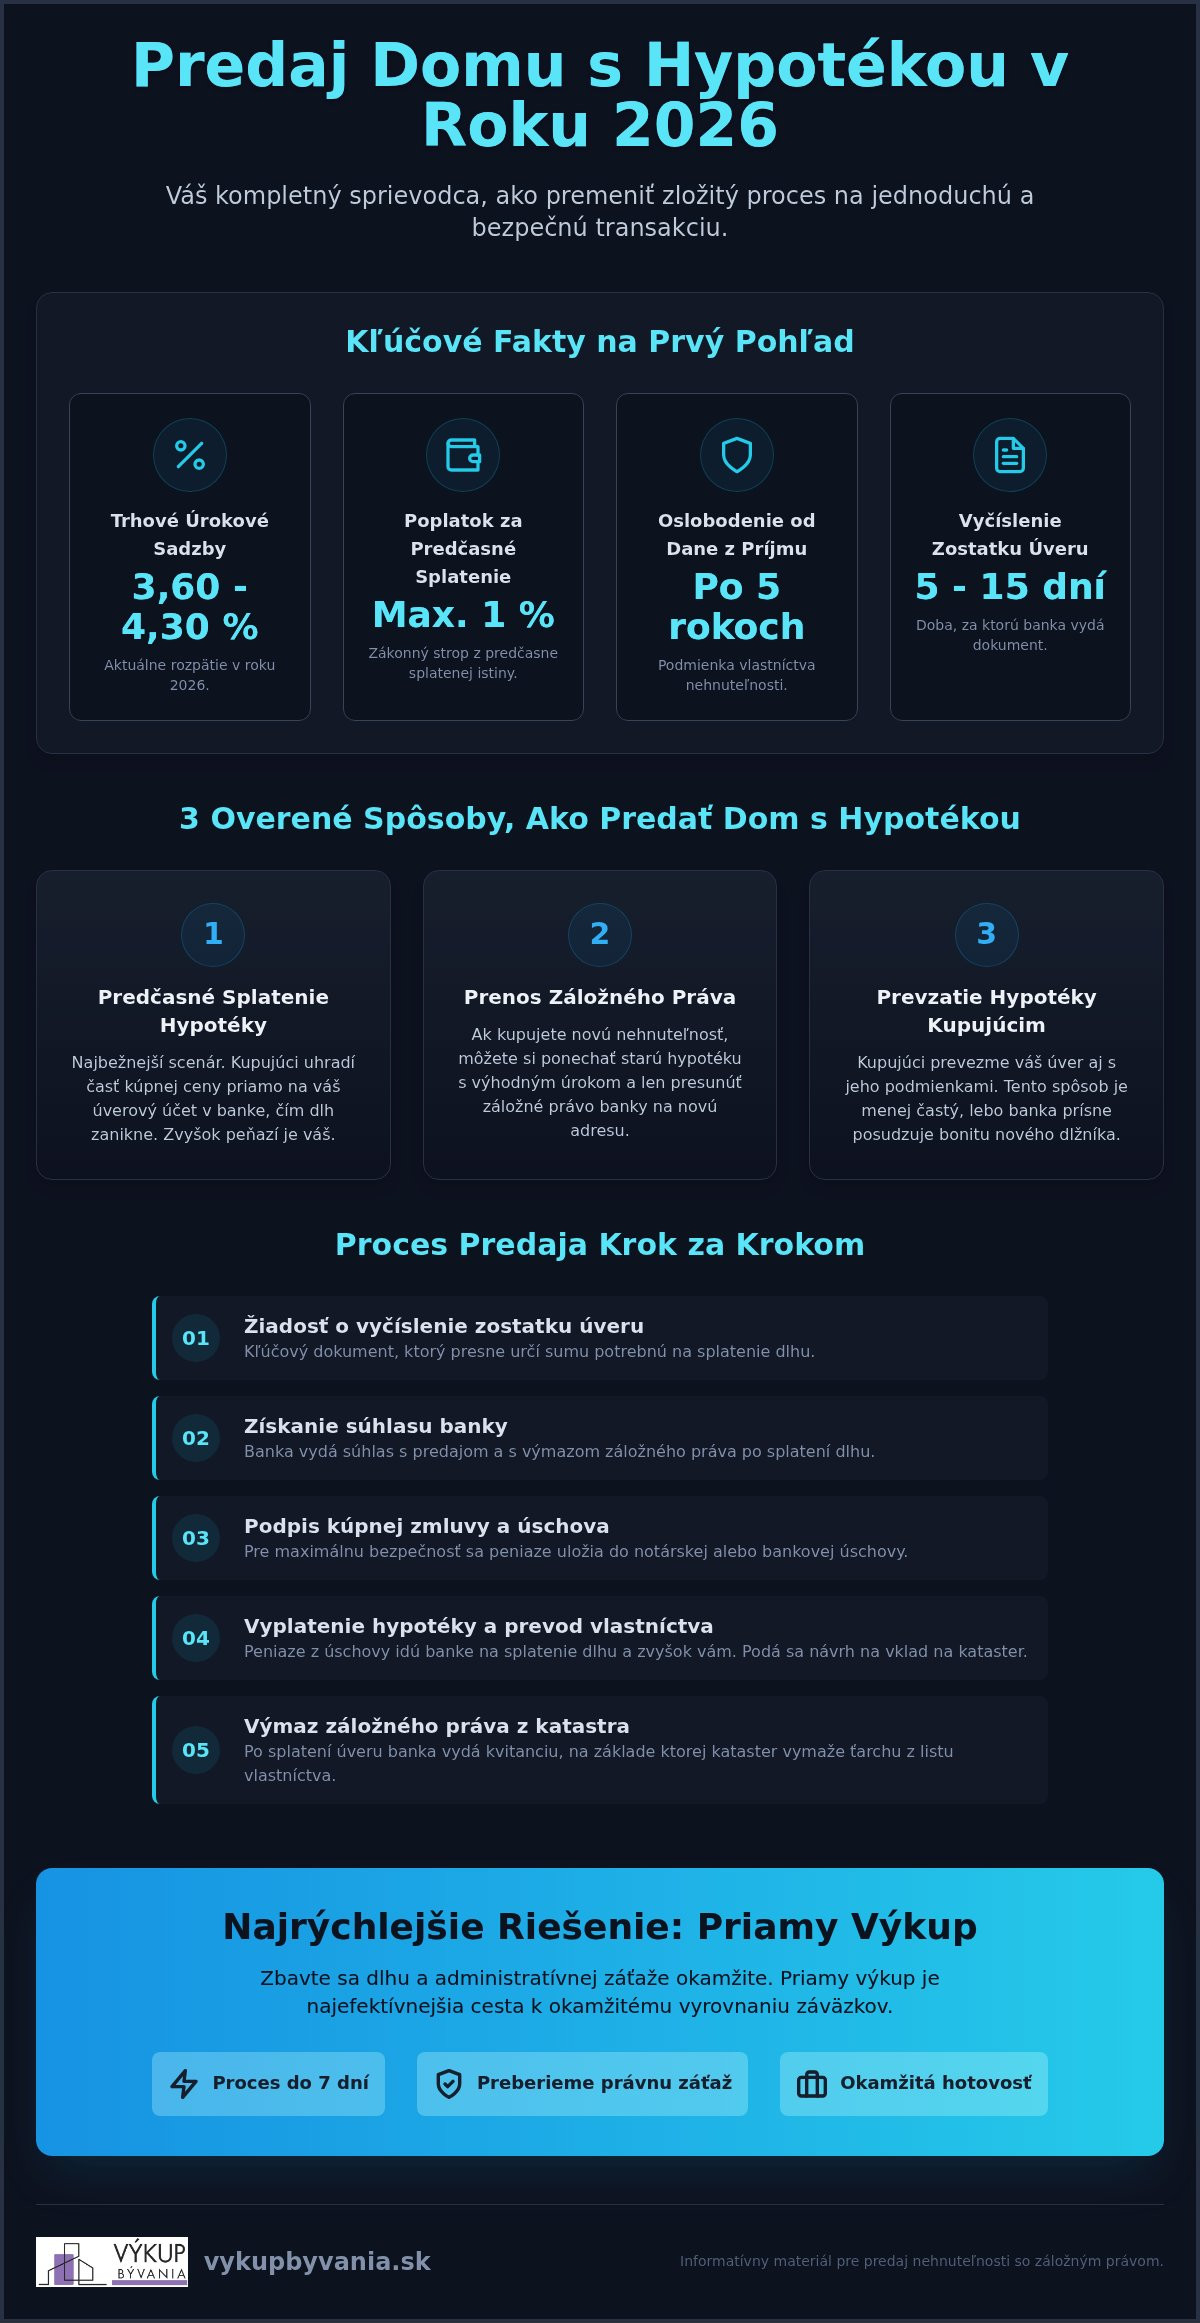
Tento dokument je základným kameňom celého obchodu. Banka v ňom presne vyčísli, koľko peňazí jej musíte k určitému dňu vrátiť. Bez tohto papiera kupujúci nevie, akú časť kúpnej ceny má poslať priamo banke a koľko zostane vám. Slovenské banky zvyčajne vydávajú vyčíslenie do 5 až 15 pracovných dní. Pozor na jeho platnosť. Často je obmedzená na konkrétny dátum splátky. Ak tento termín nestihnete, celé vyčíslenie musíte žiadať znova, čo predaj zbytočne predlžuje.
Súhlas banky s predajom
O súhlas s prevodom vlastníctva žiadate v momente, keď máte vážneho záujemcu. Banka súhlasí so zánikom záložného práva pod podmienkou, že z kúpnej ceny bude prioritne vyplatený váš dlh. Je to logický krok. Veriteľ sa vzdá svojej poistky až vtedy, keď má peniaze na ceste. Ak banka proces naťahuje, komunikujte priamo s hypotekárnym centrom. Často pomôže doloženie návrhu kúpnej zmluvy. Pamätajte, že predaj domu s hypotékou vyžaduje presné načasovanie medzi bankou predávajúceho a bankou kupujúceho, aby nedošlo k právnemu vákuu.
3 Overené spôsoby, ako predať dom s hypotékou
Predaj domu s hypotékou v roku 2026 vyžaduje pragmatický pohľad na trh a presné načasovanie. Úrokové sadzby, ktoré sa aktuálne pohybujú v rozmedzí 3,60 % až 4,30 %, priamo ovplyvňujú rozhodovanie kupujúcich aj vašu predajnú stratégiu. Váš postup pri predaji nehnuteľnosti s hypotékou závisí najmä od toho, či chcete dlh úplne zlikvidovať, alebo si zachovať výhodné podmienky financovania na novom bývaní. Kľúčovú rolu pri každej metóde zohráva notárska úschova. Tá slúži ako neutrálne územie, kde peniaze čakajú na pokyn banky, čím sa eliminuje riziko straty hotovosti na oboch stranách transakcie.
1. Predčasné splatenie hypotéky kúpnou cenou
Ide o najrozšírenejší scenár na slovenskom trhu. Kupujúci uhradí časť kúpnej ceny priamo na váš úverový účet v banke, čím dôjde k okamžitému zániku dlhu. Ak kupujúci čerpá úver v inej banke, finančné inštitúcie si prostriedky prevedú medzi sebou na základe vášho vyčíslenia zostatku. V roku 2026 počítajte so zákonným poplatkom za predčasné splatenie vo výške maximálne 1 % z predčasne splatenej sumy. Zvyšok kúpnej ceny, teda váš čistý zisk z predaja, putuje na váš osobný účet až po splnení podmienok v kúpnej zmluve a podaní návrhu na vklad.
2. Prenos záložného práva na inú nehnuteľnosť
Tento krok sa oplatí, ak máte na pôvodnom dome mimoriadne nízky úrok z minulosti a plánujete kúpu iného bytu či domu. Namiesto splatenia úveru jednoducho vymeníte predmet zabezpečenia. Banka presunie svoju ťarchu na vašu novú nehnuteľnosť. Podmienkou je, aby hodnota novej nehnuteľnosti bola dostatočná na krytie existujúceho dlhu podľa aktuálneho znaleckého posudku. Týmto spôsobom predáte dom čistý, bez akýchkoľvek tiarch, a vašu výhodnú hypotéku si beriete so sebou na novú adresu bez nutnosti žiadať o nový, drahší úver.
3. Prevzatie hypotéky kupujúcim
Kupujúci v podstate nastúpi na vaše miesto v existujúcom úverovom vzťahu. Preberá zostávajúci dlh aj so všetkými vašimi zmluvnými podmienkami. V roku 2026 je táto metóda menej častá, pretože banky prísne posudzujú bonitu nového dlžníka podľa aktuálnych prísnejších kritérií. Schvaľovací proces prebieha v pôvodnej banke predávajúceho. Ak kupujúci neprejde sitom finančných kontrol, tento spôsob nie je možný. Ak hľadáte riešenie, ktoré vás zbaví administratívy okamžite a bez hľadania kupujúceho, priamy výkup nehnuteľnosti môže byť efektívnou a rýchlejšou alternatívou.
Náklady a riziká: Na čo si dať pozor pri predaji
Finančná bilancia pri predaji nehnuteľnosti nekončí len pri kúpnej cene. Predaj domu s hypotékou v roku 2026 sprevádza niekoľko nákladových položiek, ktoré môžu výrazne okresať váš čistý zisk. Okrem bankových poplatkov musíte počítať s daňovými povinnosťami a administratívnymi nákladmi na katastri. Situáciu na trhu ovplyvňujú aj zmeny v hypotekárnych pravidlách od NBS, ktoré sprísňujú podmienky pre kupujúcich, čím zvyšujú riziko, že záujemca v poslednej chvíli od obchodu odstúpi kvôli neschválenému úveru.
Kľúčovým faktorom je daň z príjmu. Ak dom vlastníte menej ako 5 rokov, zisk z predaja podlieha zdaneniu. Sadzby v roku 2026 sú progresívne a začínajú na 19 % pre základ dane do 43 983,32 €. Pri vyšších ziskoch sa však môžete dostať do pásiem 25 %, 30 % alebo až 35 %. Do výdavkov si našťastie môžete započítať nielen kúpnu cenu, ale aj preukázateľné náklady na rekonštrukciu, poplatky znalcovi či kolky na katastri. Štandardný vklad na kataster vás vyjde na 100 €, pri zrýchlenom konaní do 15 dní zaplatíte 300 €.
Poplatky za predčasné splatenie v roku 2026
Zákonný limit pre poplatok za predčasné splatenie úveru zostáva na úrovni maximálne 1 % z predčasne splatenej sumy. Ak predávate dom mimo termínu fixácie, banka si túto sumu automaticky stiahne z vášho vyčíslenia. Existujú však spôsoby, ako sa tomuto nákladu vyhnúť. Hypotéku môžete splatiť úplne zadarmo v čase konca fixácie úrokovej sadzby. Legislatíva v roku 2026 navyše umožňuje realizovať mimoriadne splátky bez poplatku raz mesačne, pričom ich súčet za rok nesmie presiahnuť 30 % istiny. Ak predaj plánujete vopred, tieto mechanizmy vám ušetria stovky až tisíce eur.
Predaj domu s viacerými ťarchami (exekúcie a dlhy)
Komplikácie nastávajú, ak je list vlastníctva zaťažený nielen hypotékou, ale aj exekučným príkazom. V takom prípade má banka ako záložný veriteľ prednostné právo na uspokojenie svojej pohľadávky. Exekútor však môže predaj zablokovať, kým nedôjde k dohode o vyplatení jeho nárokov. Kupujúci sa takýchto nehnuteľností často boja, čo znižuje trhovú cenu domu. Práve pri výkupe nehnuteľností s dlhmi je profesionálny právny servis nevyhnutný. Odborníci dokážu koordinovať komunikáciu medzi bankou a exekútorským úradom tak, aby bol predaj domu s hypotékou bezpečný pre obe strany a prebehol bez zbytočných prieťahov.
Návod krok za krokom: Ako postupovať pri predaji
Úspešný predaj domu s hypotékou v roku 2026 stojí na precíznom načasovaní. Proces nie je lineárny a vyžaduje paralelnú komunikáciu s kupujúcim, vašou bankou a katastrom nehnuteľností. Celý harmonogram trvá zvyčajne štyri až osem týždňov, ak ide o klasický trhový predaj. Ak však potrebujete proces urýchliť, existujú alternatívy, ktoré administratívu skracujú na dni. Vaším cieľom je dosiahnuť stav, kedy banka dostane svoje peniaze a vy získate čistý zisk bez právnych rizík.
Príprava nehnuteľnosti a dokumentácie
Prvým krokom je audit listu vlastníctva. Musíte mať istotu, že na dome neviaznu iné ťarchy okrem hypotéky, o ktorej viete. Kupujúci bude v roku 2026 pre svoje financovanie potrebovať aktuálny znalecký posudok. Ten by nemal byť starší ako šesť mesiacov, pretože banky v tomto období prísne posudzujú hodnotu zabezpečenia kvôli kolísajúcim úrokovým sadzbám. Okrem posudku si pripravte vyčíslenie zostatku úveru, ktoré určuje, akú časť kúpnej ceny uvidíte na svojom účte a koľko pohltí banka. Ak je vaša situácia kritická a tlačí vás čas, prečítajte si, ako zvládnuť naliehavý predaj nehnuteľnosti bez zbytočných prieťahov.
Podpis zmlúv a komunikácia s katastrom
Kúpno-predajná zmluva musí obsahovať presný mechanizmus splatenia dlhu. Štandardne sa v nej uvádza číslo úverového účtu vašej banky a presná suma z vyčíslenia. Kupujúci alebo jeho banka posielajú peniaze priamo tam. Až po pripísaní prostriedkov vydá vaša banka takzvanú kvitanciu. Ide o listinu o zániku záložného práva, ktorú banka zasiela priamo na kataster. Pri podaní návrhu na vklad do katastra sa v prvej fáze mení majiteľ, pričom záložné právo banky zostáva svietiť až do momentu, kým kataster nespracuje kvitanciu. Tento proces trvá približne 30 až 60 dní od splatenia úveru.
Pre hladký priebeh si pripravte tento checklist dokumentov:
- Aktuálny list vlastníctva použiteľný na právne účely.
- Znalecký posudok vypracovaný certifikovaným znalcom v roku 2026.
- Vyčíslenie zostatku úveru s termínom platnosti k predpokladanému dňu úhrady.
- Súhlas banky s predajom, ak ho vaša zmluva vyžaduje pred podpisom kúpnej zmluvy.
Pre ochranu predávajúceho je kľúčové, aby zvyšok kúpnej ceny nad rámec hypotéky bol v čase podpisu zmluvy už v notárskej úschove alebo na vinkulovanom účte. Ak sa chcete vyhnúť celému tomuto byrokratickému kolotoču a hľadáte istotu výsledku, zvážte priamy výkup domu, kde za vás všetky tieto kroky zrealizujeme do 7 dní.
Rýchly výkup: Najjednoduchšia cesta k predaju domu s hypotékou
Mnohé zdroje označujú predaj domu s hypotékou za vyčerpávajúci proces plný byrokracie. Realita na bežnom trhu im často dáva za pravdu. Vyhľadávanie kupujúceho, čakanie na schválenie jeho úveru a nekonečné procesy v bankách trvajú mesiace. Priamy výkup túto paradigmu mení. Osiris Development vystupuje ako stabilný partner, ktorý disponuje vlastným kapitálom. To znamená, že nie sme závislí od žiadneho externého schvaľovania úverov. Celý proces dokážeme zrealizovať do 7 dní, pričom preberáme kompletnú komunikáciu s vašou bankou aj administratívnu záťaž na katastri.
Naším cieľom je eliminovať váš stres a neistotu. Namiesto hľadania riešení v zložitej legislatíve preberáme iniciatívu na seba. Garantujeme vyplatenie vášho dlhu v banke a okamžité odovzdanie zvyšnej časti peňazí. Tento prístup je ideálny pre majiteľov, ktorých tlačí čas alebo potrebujú rýchlu finančnú injekciu bez zbytočných otázok. Celý proces je postavený na pragmatickom riešení vašej situácie, pričom zachovávame maximálnu mieru profesionality a diskrétnosti.
Výhody priameho odkupu oproti realitke
Pri klasickom predaji cez realitnú kanceláriu ste rukojemníkom trhu. Musíte čakať, kým si kupujúci vybaví vlastnú hypotéku, čo v roku 2026 trvá kvôli prísnym kontrolám bonity čoraz dlhšie. Priamy výkup tento krok úplne vynecháva. Sme priamym kupujúcim s hotovosťou. Ponúkame okamžité riešenie aj v kritických situáciách, kedy hrozí dražba alebo exekučný príkaz. Ak vás zaujíma podrobný proces, zistite viac o tom, ako funguje výkup rodinného domu v našej réžii.
Ušetríte nielen čas, ale aj nemalé finančné prostriedky. Pri priamom výkupe neplatíte žiadne provízie sprostredkovateľom. Všetky poplatky za právny servis, overovanie podpisov a kolky na katastri hradíme my. Vaša čistá suma z predaja je tak transparentná a vopred známa. Odstraňujeme neistotu z nečakaných nákladov, ktoré by inak znižovali váš konečný zisk z nehnuteľnosti.
Bezpečný proces s profesionálnym partnerom
Bezpečnosť transakcie je postavená na prísnych právnych základoch. Využívame inštitút notárskej úschovy, čo vám dáva stopercentnú istotu, že o svoje peniaze neprídete. Celý predaj domu s hypotékou prebieha pod dohľadom odborníkov na realitné právo, ktorí rozumejú naliehavosti vašej situácie. Nežiadame od vás žiadne opravy ani čistenie nehnuteľnosti. Dom vykupujeme v stave, v akom sa nachádza, čím vás zbavujeme ďalších starostí.
Odstraňujeme administratívnu záťaž a právnu neistotu. Naše procesy sú metodické a dôkladné, čo nám umožňuje pracovať vo vysokom tempe. Vy sa sústredíte na svoje ďalšie plány, zatiaľ čo my vyriešime vašu hypotéku, kvitanciu aj výmaz ťarchy. Je to férová cesta k novému začiatku bez dlhov a skrytých podmienok, kde máte proces pevne v rukách vďaka silnému partnerovi.
Vyriešte svoju hypotéku a získajte hotovosť bez zbytočných prieťahov
Predaj domu s hypotékou v roku 2026 už nemusí byť spojený s neistotou z vysokých poplatkov alebo komplikovanej byrokracie. Či už sa rozhodnete pre klasické predčasné splatenie, prenos ťarchy na inú nehnuteľnosť alebo priamy výkup, kľúčom k úspechu je presné dodržanie legislatívnych lehôt a transparentná komunikácia s bankou. Pamätajte, že poplatok za predčasné splatenie je zákonom limitovaný na 1 % a pri vlastníctve nad päť rokov ste úplne oslobodení od dane z príjmu. Tieto fakty vám umožňujú plánovať váš ďalší životný krok s jasnou finančnou víziou a bez zbytočného stresu.
Ak však čelíte časovej tiesni alebo sa jednoducho chcete vyhnúť administratívnemu kolotoču, existuje efektívna a bezpečná cesta. Získajte nezáväznú ponuku na výkup vášho domu s hypotékou ešte dnes a vyriešte svoju situáciu profesionálne pod dohľadom expertov. Zabezpečíme vyplatenie kúpnej ceny do 7 dní a preberieme všetky dlhy aj ťarchy na seba. Celý proces prebehne bez provízie a skrytých poplatkov, vďaka čomu presne viete, koľko peňazí vám reálne zostane na účte. Vaša finančná sloboda je na dosah a my sme pripravení prevziať plnú zodpovednosť za hladký priebeh celej transakcie.
Často kladené otázky
Dá sa predať dom s hypotékou bez súhlasu banky?
Nie, predaj domu s hypotékou bez súhlasu banky nie je legálne možný. Banka má na nehnuteľnosť záložné právo, ktoré jej dáva kontrolu nad prevodom vlastníctva. V procese predaja musí banka vydať súhlas so zánikom záložného práva pod podmienkou, že kúpna cena prioritne pokryje váš zostávajúci dlh. Bez tohto dokumentu katastrálny úrad prevod na nového majiteľa nezavkladuje. Celý proces je preto postavený na úzkej koordinácii s vaším veriteľom, aby bola zabezpečená právna čistota celého obchodu.
Koľko stojí predčasné splatenie hypotéky pri predaji domu v roku 2026?
V roku 2026 je zákonný limit pre poplatok za predčasné splatenie úveru na bývanie stanovený na maximálne 1 % z predčasne splatenej sumy. Existujú však situácie, kedy neplatíte nič. Splatenie je bez poplatku na konci doby fixácie alebo prostredníctvom mimoriadnych splátok do výšky 30 % istiny ročne. Ak predávate dom mimo týchto termínov, banka si poplatok automaticky započíta do vyčíslenia zostatku úveru, čo mierne zníži vašu čistú hotovosť z predaja.
Ako dlho trvá výmaz záložného práva z listu vlastníctva po predaji?
Štandardne trvá výmaz záložného práva približne 30 až 60 dní od momentu, kedy banka dostane peniaze. Po úplnom splatení úveru banka vypracuje potvrdenie o zániku záložného práva, takzvanú kvitanciu. Túto listinu následne zasiela priamo na kataster nehnuteľností. Samotný katastrálny úrad má na spracovanie výmazu zákonnú lehotu 60 dní, hoci v praxi to môže byť aj skôr v závislosti od aktuálneho vyťaženia úradu a rýchlosti doručenia dokumentov z banky.
Čo sa stane s mojou hypotékou, ak dom predám za nižšiu cenu, než je dlh?
Ak predajná cena nepokryje celú výšku úveru, vzniká takzvaná negatívna ekvita. Banka vám neumožní vymazať záložné právo, kým dlh nebude úplne vyrovnaný. V takejto situácii musíte rozdiel doplatiť z vlastných úspor alebo si na zvyšnú časť dlhu vybaviť iný typ úveru, napríklad spotrebný úver. Je preto nevyhnutné mať presné vyčíslenie dlhu ešte pred podpisom kúpnej zmluvy, aby ste sa vyhli neriešiteľným finančným stratám a komplikáciám pri prevode.
Musím platiť daň z predaja, ak z peňazí hneď splatím hypotéku?
Daňová povinnosť nezávisí od toho, či peniaze použijete na splatenie hypotéky. Rozhodujúci je test päťročného vlastníctva. Ak dom predávate skôr ako po piatich rokoch od jeho nadobudnutia, platíte daň z príjmu. Sadzby v roku 2026 začínajú na 19 % zo zisku. Dobrou správou je, že poplatky spojené s hypotékou, vrátane 1 % sankcie za predčasné splatenie, si môžete zahrnúť do daňových výdavkov, čím si legálne znížite základ dane a ušetríte prostriedky.
Je možné predať dom s hypotékou, ak som v omeškaní so splátkami?
Áno, predaj je možný aj v omeškaní, no musíte konať extrémne rýchlo. Akonáhle prestanete splácať, banka môže spustiť proces výkonu záložného práva, čo vedie k dražbe. Priamy výkup nehnuteľnosti je v tomto štádiu najefektívnejším riešením. Osiris Development dokáže vyplatiť vaše podlžnosti do 7 dní a zastaviť tak hroziacu exekúciu. Týmto spôsobom ochránite svoju bonitu v úverovom registri a zachránite aspoň časť hodnoty svojho majetku v hotovosti, ktorú by ste pri dražbe stratili.
Môžem predať dom s hypotékou aj bez realitnej kancelárie?
Samozrejme, predaj domu s hypotékou môžete zrealizovať aj svojpomocne. Vyžaduje si to však vysokú mieru právnej opatrnosti pri koncipovaní kúpnej zmluvy a návrhu na vklad. Musíte presne koordinovať kroky medzi kupujúcim, jeho bankou a vaším veriteľom. Ak sa chcete vyhnúť administratívnej záťaži a hľadaniu kupujúceho, priamy výkup je ideálnou alternatívou. Prevezmeme na seba všetku byrokraciu aj poplatky, pričom proces prebehne bez provízie a skrytých podmienok, čo vám ušetrí čas aj peniaze.
Ako funguje notárska úschova pri predaji nehnuteľnosti s ťarchou?
Notárska úschova slúži ako garant bezpečnosti pre obe zmluvné strany. Kupujúci vloží peniaze k notárovi, ktorý ich uvoľní až po splnení presne definovaných podmienok v kúpnej zmluve. Pri nehnuteľnosti s ťarchou notár z úschovy vyplatí najskôr banku podľa doručeného vyčíslenia dlhu. Zvyšok peňazí dostanete vy až po tom, čo je na kataster podaný návrh na vklad alebo po doručení kvitancie z banky. Tento mechanizmus úplne eliminuje riziko, že by kupujúci zaplatil a vy by ste dlh nevyrovnali.