Pasívny príjem z realitných investícií môže dopĺňať aktívny zárobok, no jeho výška závisí od vloženého kapitálu a čistého výnosu. Ide o orientačný výpočet, ktorý ukazuje, prečo sa oplatí sledovať čistý výnos, nielen výšku nájomného.
Pravidelný príjem z nehnuteľnosti znie lákavo, no vyžaduje vstupný kapitál a zodpovednosť za majetok. Prenájom môže prinášať príjem, ale správa nájomníkov, opravy či obdobia bez nájomcu z neho nerobia automaticky bezstarostný zdroj peňazí.
V článku sa dozviete, ako odhadnúť potrebný kapitál podľa cieľového príjmu, kto na realitných investíciách skutočne zarába a ktoré riziká môžu znížiť čistý výnos. Pozrieme sa aj na to, ako môže pasívny príjem rozumne dopĺňať aktívny zárobok bez predstavy, že nahradí prácu alebo odstráni investičné riziko.
Kľúčové poznatky
- Porovnajte priamy prenájom, nehnuteľnostné fondy a investovanie do realitného projektu podľa potrebného kapitálu a miery vlastného zapojenia.
- Pri odhade cieľového príjmu vychádzajte z čistého výnosu po nákladoch, nie iba z výšky nájomného.
- Zohľadnite neplatičov, neobsadenosť a opravy. Tieto riziká môžu znížiť príjem aj zvýšiť nároky na správu nehnuteľnosti.
- Budujte investičný príjem ako doplnok k aktívnemu zárobku a prispôsobte výber investície svojim cieľom, dostupným zdrojom a tolerancii k riziku.
- Pri rozhodovaní rozlišujte medzi príjmom z prenájmu a výnosom z realitného projektu. Každý spôsob má iné podmienky a riziká.
Pasívny príjem z investovania: kto na ňom skutočne zarába?
Pri realitnom investovaní zarába vlastník, fond alebo investor projektu, každý iným spôsobom. Rozhoduje, kto vlastní nehnuteľnosť, kto ju spravuje a ako sa výnos vypláca. Pred výberom si preto určte, či chcete rozhodovať o konkrétnom byte, alebo uprednostňujete investičný podiel. Zvážte aj dostupnosť peňazí a čas, ktorý môžete investícii venovať.
Prenájom a nájomné cash flow
Pri priamom prenájme vlastník získava nájomné za byt prenechaný nájomníkovi. Príjem vychádza z dohodnutého nájomného, no vlastník naďalej rozhoduje o nehnuteľnosti. Môže zvoliť dlhodobý prenájom alebo krátkodobé ubytovanie. Každá forma oslovuje inú skupinu nájomníkov a vyžaduje odlišnú organizáciu. Pri krátkodobom prenájme sa hostia menia častejšie, kým pri dlhodobom býva vzťah s nájomníkom stabilnejší. Výber ovplyvňuje miestny dopyt aj účel, na ktorý je byt vhodný.
Nájomné cash flow je prílev peňazí z prenájmu, ktorý vlastník môže použiť alebo reinvestovať. Dôležité je odlíšiť pravidelný príjem od rastu hodnoty nehnuteľnosti. Prvý závisí od prenájmu, druhý od ceny pri prípadnom predaji. Tieto zdroje sa môžu vyvíjať rozdielne. Rozhodnutie preto opierajte o plán využitia majetku, nielen o očakávanú budúcu cenu.
Výpočet výnosu z prenájmu
Pri porovnávaní ponúk používajte rovnaké predpoklady pre každú nehnuteľnosť. Zaznamenajte si očakávané nájomné, plánované obdobie držby a nákladové položky. Osobitne vyznačte príjmy závislé od obsadenosti a náklady, ktoré vznikajú aj bez nájomníka. Takýto rozpis uľahčí porovnanie bytov s odlišným vybavením alebo technickým stavom.
Výnos fondu alebo projektu posudzujte podľa jeho vlastných podmienok. Všímajte si, či sa príjem vypláca priebežne, alebo až pri ukončení investície. Rozlišujte aj výnos z projektu od hodnoty podielu. Pri oboch možnostiach zaznamenajte, ako sa môže výsledok meniť podľa priebehu projektu. Získate tak konkrétnejšiu predstavu o načasovaní príjmu.
Náklady a dostupnosť realitných investícií
Cena investičného bytu v Bratislave, Košiciach aj ďalších slovenských mestách závisí od lokality, výmery, stavu a dopytu. Rovnaké mesto môže ponúkať výrazne odlišné ceny podľa polohy a vlastností bytu. Menší byt, dom alebo chata môžu stáť pár desiatok tisíc eur, podľa stavu a lokality.
Pri priamom vlastníctve je kapitál viazaný v konkrétnom majetku. Fond alebo projekt môže byť alternatívou pre investora, ktorý nechce sám vyberať nájomníkov ani rozhodovať o údržbe. Vopred si zistite podmienky výstupu a spôsob vyplatenia výnosu. Zvážte tiež dostupnosť vlastných peňazí počas investície. Ak ich môžete potrebovať na iný cieľ, posúďte, či vám viazanosť kapitálu vyhovuje.
Možnosti investovania do nehnuteľností
Možnosti zahŕňajú priamy prenájom, nehnuteľnostné fondy, crowdfunding a investovanie do projektu. Pri byte rozhodujete o konkrétnom majetku, vo fonde získavate podiel na širšom portfóliu a pri crowdfundingu viacerí investori prispievajú na spoločný projekt. Porovnajte, kto rozhoduje o použití peňazí, ako sa tvorí výnos a kedy možno investíciu ukončiť. Dividendy z akcií a príjem z affiliate marketingu sú iné zdroje, ktoré sa odlišujú závislosťou od výkonnosti a vlastnej práce.
Bankový úver umožňuje financovať kúpu s vlastnými zdrojmi, no vytvára záväzok splácať bez ohľadu na to, či byt prináša nájomné. Pred podpisom porovnajte splátkový plán s rozpočtom a dostupnými rezervami. Pri kúpe investičnej nehnuteľnosti si najprv určte cieľ, potom vyberte lokalitu a typ bytu. Následne posúďte jeho stav, dokumentáciu a vhodnosť na zamýšľaný prenájom. Až potom porovnajte možnosti financovania a rozhodnite sa podľa svojich zdrojov, času a skúseností.
Výpočet kapitálu potrebného na dosiahnutie cieľového príjmu
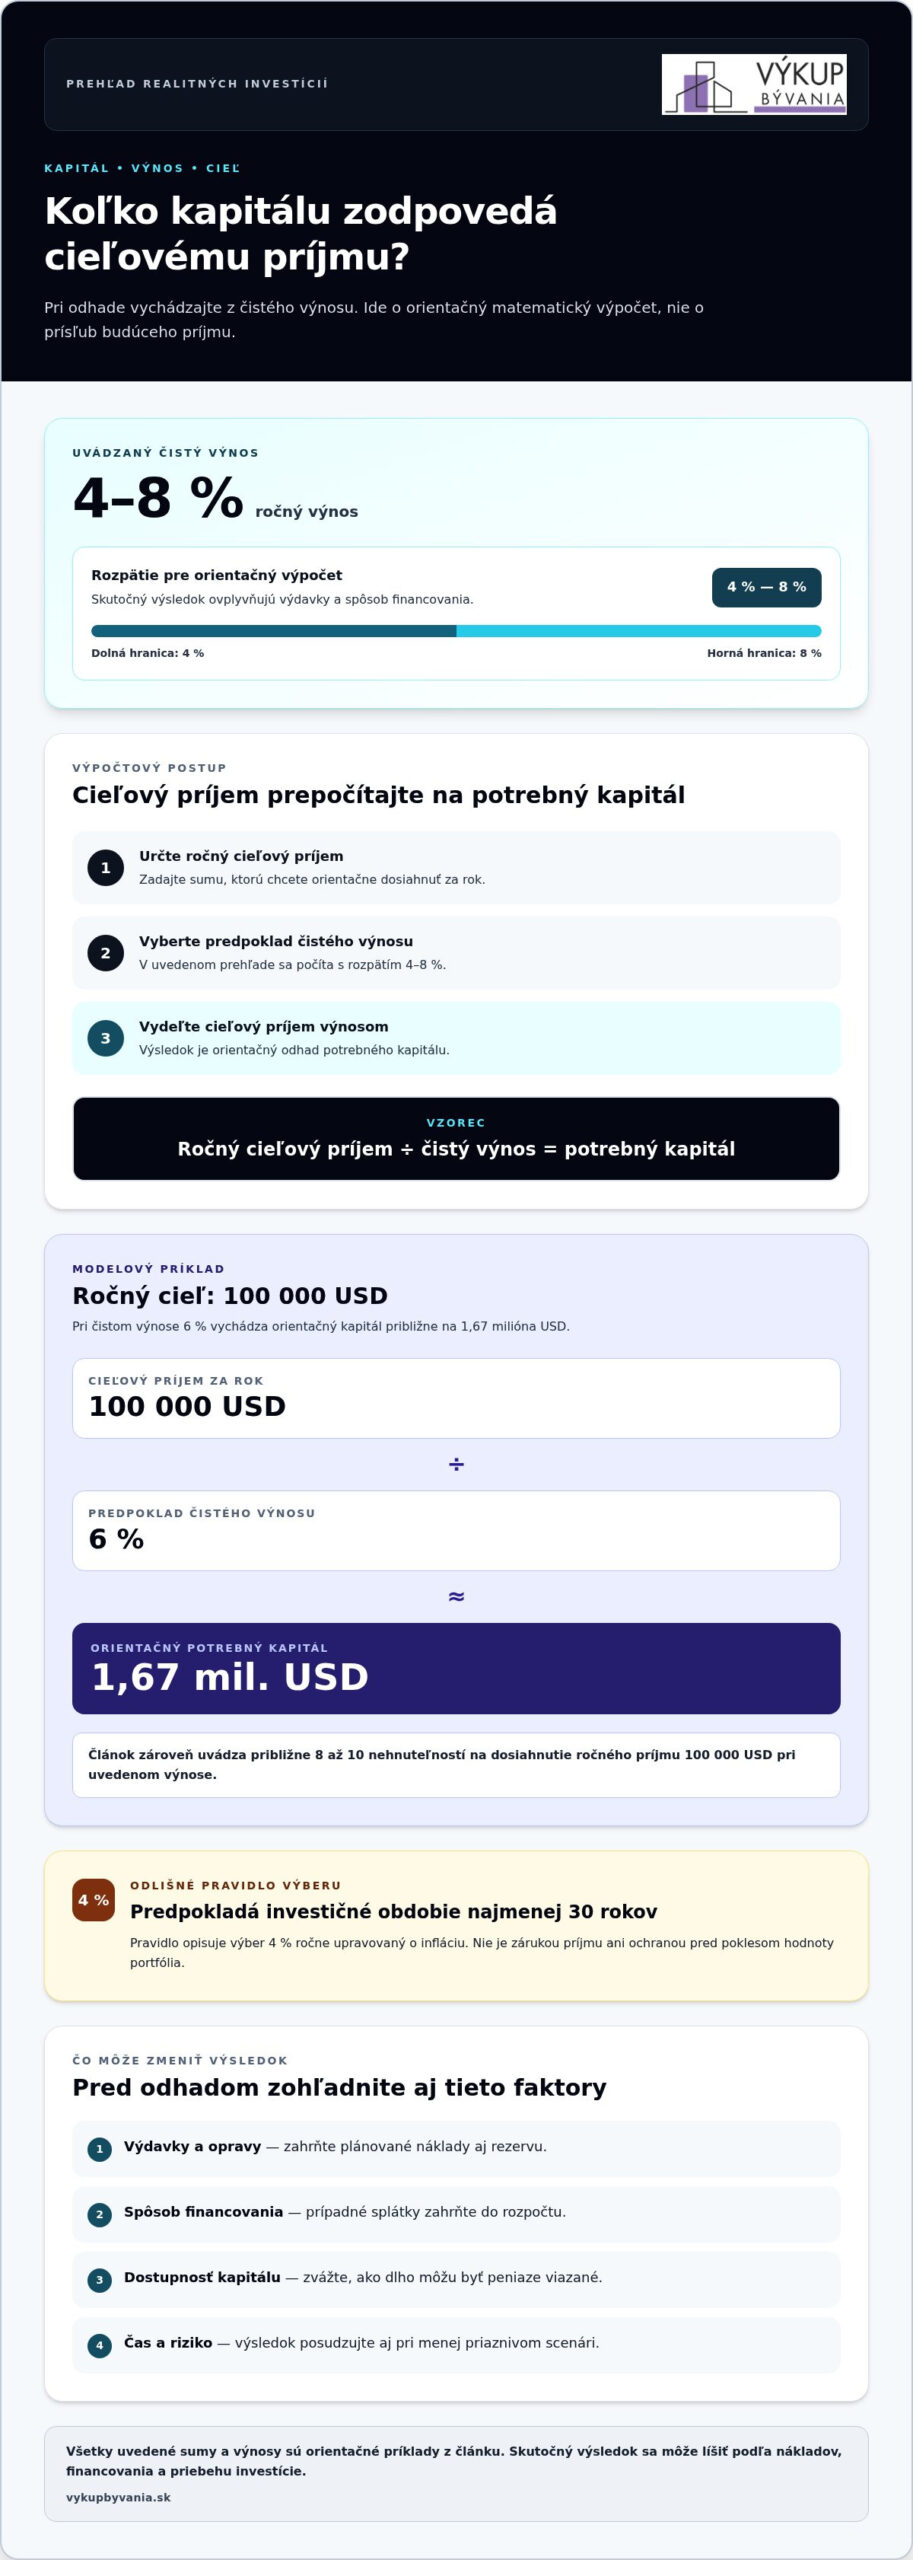
Začnite cieľovým príjmom a prepočítajte ho na rok. Potom vydeľte túto sumu očakávaným čistým výnosom. Pri nehnuteľnostiach sa v dostupnom prehľade uvádza čistý výnos 4-8 %. Je to matematický odhad, nie prísľub budúceho príjmu. Skutočný výsledok ovplyvňujú výdavky, neobsadenosť a spôsob financovania.
Rovnaký výpočet pomáha porovnať rôzne aktíva. Toto pravidlo opisuje výber 4 % ročne, upravovaný o infláciu, a predpokladá obdobie najmenej 30 rokov. Nejde o záruku príjmu ani ochranu pred poklesom hodnoty portfólia.
Priamy prenájom bytu môže prinášať nájomné, ale vlastník rieši nájomníkov, opravy aj správu. Fondy umožňujú investovať do realitného trhu bez priameho vlastníctva konkrétneho bytu. Dividendové akcie môžu priniesť výplaty, ich hodnota aj výnos však kolíšu. Vyšší kapitál sám osebe nezaručuje vyšší čistý príjem. Porovnávajte čistý výnos, priebežné náklady, dostupnosť peňazí a čas potrebný na správu.
Bankový úver môže znížiť sumu vlastných peňazí potrebnú na kúpu, no prináša pravidelné splátky. Do výpočtu preto zahrňte splátky aj obdobia bez nájomného. Ak príjem z prenájmu nestačí pokryť výdavky, rozdiel musíte uhradiť z iných zdrojov. Zvážte aj rezervu na opravy a výpadok príjmu. Pri investovaní väčšieho kapitálu porovnajte, či jeho rozdelenie medzi viac investícií zodpovedá vašim cieľom.
Hlavné riziká sú neplatiaci nájomníci, neobsadenosť, opravy, pokles hodnoty a nedostupnosť peňazí v čase, keď ich potrebujete. Znižujte ich rozložením kapitálu medzi viac investícií a výpočtom nákladov aj pri slabšom scenári. Pri výbere zohľadnite vlastný kapitál, čas na správu, skúsenosti a toleranciu k výkyvom. Ak uvažujete o zmene vlastníctva nehnuteľnosti, možnosti výkupu nehnuteľnosti predstavujú inú cestu než držanie bytu na prenájom.
Investície do nehnuteľností si vyžadujú viac kapitálu a času, no ponúkajú dlhodobú stabilitu a rast hodnoty. V príklade by na dosiahnutie ročného príjmu 100 000 dolárov bolo potrebných približne osem až desať nehnuteľností s uvedeným výnosom.
Pri čistom nájomnom výnose 6 % by na ročný pasívny príjem 100 000 dolárov bolo potrebných približne 1,67 milióna dolárov v nehnuteľnostiach. Pri dividendovom výnose REITs okolo 4,5 % by investícia približne 2,22 milióna dolárov priniesla 100 000 dolárov ročne. Tieto príklady ukazujú, ako sa potrebný kapitál mení podľa výnosu a typu investície.
Riziká prenájmu bytu vrátane neplatičov, neobsadenosti a opráv
Pravidelný príjem z prenájmu závisí od toho, či nájomné prichádza a byt zostáva obývaný. Neplatiaci nájomník, prázdne obdobie alebo nečakaná oprava môžu znížiť cash flow. Prenájom preto vyžaduje priebežné rozhodovanie, aj keď nájomca platí pravidelne.
Riziká sa líšia podľa typu nehnuteľnosti. Pri byte môže byť potrebné riešiť poruchy zariadenia a komunikáciu so susedmi či správou domu. Pri rodinnom dome pribúda údržba pozemku a ďalších častí stavby. Komerčné priestory môžu mať odlišný okruh nájomcov a spôsob využitia. V každom prípade výpadok nájomného ovplyvňuje výnos, hoci vlastník naďalej znáša náklady.
Neplatiaci nájomník spôsobuje problém s príjmom aj so správou nehnuteľnosti. Majiteľ musí sledovať platby, komunikovať a riešiť ďalší postup podľa zmluvných podmienok. Pred začiatkom prenájmu si preto pripravte zrozumiteľné podmienky, evidujte platby a odkladajte dokumentáciu. Tieto kroky nezaručia úhradu, pomôžu však včas rozpoznať problém a sledovať jeho vývoj.
Neobsadenosť vzniká medzi odchodom jedného nájomníka a príchodom ďalšieho. Byt vtedy neprináša nájomné, no môže si vyžadovať upratovanie, obhliadky či opravu pred ďalším prenájmom. Pri plánovaní príjmu počítajte aj s obdobím bez nájomcu. Ak miniete celý očakávaný výnos, výpadok môže narušiť rozpočet domácnosti alebo splácanie úveru.
Opravy treba odlišovať od bežných prevádzkových nákladov. Poškodené zariadenie môže vyžadovať okamžitý zásah, kým plánovanú údržbu možno pripraviť vopred. Prenajímateľ zároveň rieši komunikáciu s nájomcom, koordináciu prác a súvisiace výdavky. Odkladaná oprava môže zhoršiť stav nehnuteľnosti a sťažiť jej ďalšie využívanie. Priebežná kontrola bytu pomáha zachytiť problém skôr, než sa zhorší.
- Pri neplatení: priebežne kontrolujte úhrady a uchovávajte komunikáciu.
- Pri neobsadenosti: zahrňte výpadok nájomného do odhadu čistého príjmu.
- Pri opravách: evidujte náklady a plánujte údržbu podľa stavu nehnuteľnosti.
Správa prenájmu zahŕňa hľadanie nájomníkov, riešenie opráv a údržby. Ak ju vlastník zabezpečuje sám, venuje jej čas pri každej zmene nájomcu aj pri poruche. Profesionálny správca môže obmedziť každodennú prácu, jeho služby však ovplyvňujú čistý výnos. Porovnajte ušetrený čas s nákladmi na správu.
Nájomné môže podporiť dlhodobé zhodnotenie majetku, no samo osebe z prenájmu nerobí bezstarostný príjem. Vlastník zodpovedá za rozhodnutia o údržbe, nákladoch a ďalšom využití bytu, domu či komerčného priestoru. Pred prenájmom si rozdeľte očakávané príjmy a výdavky a určte, koľko času môžete venovať správe. Tak lepšie posúdite, či tento spôsob investovania zapadá do vašich plánov.
Pasívny príjem ako doplnok k aktívnemu zárobku
Príjem z investícií alebo vedľajších projektov môže predstavovať niekoľko desiatok až stoviek eur mesačne. Môže doplniť mzdu, pokryť časť pravidelných výdavkov alebo sa vrátiť do investícií. Na začiatku preto porovnajte očakávaný príjem s konkrétnym cieľom. Rozhodnite sa, či chcete zvýšiť rezervu, podporiť rodinný rozpočet alebo budovať majetok dlhodobo. Pasívny príjem neznamená, že vzniká bez vstupného kapitálu, prípravy či kontroly.
Aktívny zárobok prináša peniaze výmenou za odpracovaný čas alebo vykonanú službu. Investičný príjem môže vznikať aj bez každodennej práce, zvyčajne si však vyžaduje počiatočné rozhodnutia a občasnú kontrolu. Prenájom môže prinášať nájomné, ale vlastník stále rieši správu a náklady. Pri akciách sledujete výkonnosť investície a pri affiliate marketingu príjem závisí od fungovania partnerského obsahu. Každý zdroj si teda vyžaduje inú mieru zapojenia.
Rozdelenie zdrojov môže znížiť závislosť od jednej výplaty alebo jednej investície. Napríklad zamestnanec môže pravidelne odkladať časť príjmu do ETF a zároveň budovať rezervu. Odporúčaný začiatočný krok je investovať iba sumu, ktorá neohrozí bežné výdavky. V jednom príklade sa uvádza odkladanie 20 až 50 € mesačne do ETF fondov alebo mikroinvestovania. Dôležitý je návyk a časový horizont, nie snaha získať rýchly výsledok.
Pravidlo 4 % opisuje každoročný výber 4 % z portfólia, pričom výber sa upravuje o infláciu. Tento model predpokladá, že úspory vydržia minimálne 30 rokov. Je to rámec na uvažovanie o príjme z portfólia, nie sľub jeho výkonnosti. Pred použitím si určte plánované výdavky, veľkosť majetku a dobu, počas ktorej chcete príjem čerpať. Pri realitnej investícii navyše odlíšte prijaté nájomné od sumy, ktorá zostane po nákladoch.
Stabilný doplnkový príjem sa buduje postupne. Reinvestovanie prijatých výnosov môže podporiť rast portfólia a budúci cash flow. Namiesto okamžitého minutia dividend môžete napríklad použiť ich hodnotu na nákup ďalších podielov. Takýto prístup však prepája budúci príjem s vývojom investície. Priebežne sledujte náklady, zloženie portfólia a to, či stratégia stále zodpovedá vašim cieľom.
Pri plánovaní rozlišujte medzi príjmom, ktorý potrebujete teraz, a majetkom, ktorý chcete budovať dlhodobo. Ak aktívna práca pokrýva vaše bežné výdavky, môžete investičný príjem reinvestovať. Ak z neho chcete čerpať, počítajte s kolísaním výnosov a možnými výpadkami. Pri prenájme plánujte aj čas na správu, pri fondoch si všímajte podmienky výberu peňazí. Zvolená cesta má podporovať vaše finančné ciele, nie vytvárať ďalšiu záťaž pre rozpočet.
Aký čistý výnos prináša prenájom bytu na Slovensku po odpočítaní nákladov a daní?
Čistý výnos ukazuje, koľko nájomné prinesie po odpočítaní nákladov a daní. Prehľady uvádzajú pri prenájme nehnuteľností rozpätie 4-8 % a modelový čistý výnos 6 %. Ide o orientačné hodnoty. Výsledok konkrétneho bytu závisí od jeho ceny, nájomného, výdavkov a času bez nájomcu. Preto porovnávajte nehnuteľnosti podľa čistého, nie hrubého príjmu.
Výpočet začína ročným nájomným. Odpočítajte výdavky na opravy, poistenie, správu, dane a obdobia neobsadenosti. Zvyšnú sumu vydeľte celkovou investíciou a vynásobte 100. Tak získate percentuálny čistý výnos. Ak sa napríklad byt prenajíma iba časť roka, do výpočtu patrí skutočne prijaté nájomné, nie suma za celý rok. Rovnaký postup použite pri porovnávaní bytov v rôznych lokalitách.
Modelový príklad s čistým výnosom 6 % ukazuje, ako čítať výsledok. Tento prepočet je predpoklad založený na uvedenom výnose, nie záruka budúceho príjmu. Ak opravy alebo neobsadenosť zvýšia náklady, čistý výnos klesne. Pri úvere treba zohľadniť aj splátky, pretože znižujú hotovosť, ktorá zostáva vlastníkovi.
Čistý výnos a mesačný cash flow nie sú totožné ukazovatele. Výnos porovnáva ročný výsledok s vloženým kapitálom, kým cash flow vyjadruje peniaze, ktoré po prijatí nájomného a úhradách zostávajú v danom období. Pri plánovaní si pripravte samostatný prehľad príjmov a výdavkov. Zahrňte pravidelné platby aj nepravidelné opravy. Rozpis ukáže, či byt prináša použiteľný príjem, alebo iba na papieri vyzerá výnosne.
Výnos 4-8 % môže predstavovať široké rozpätie, preto nestačí prevziať jeho hornú hranicu. Vypočítajte si aj slabší scenár: nižšie prijaté nájomné, prázdny byt a väčšiu opravu. Ak výsledok zostáva prijateľný aj po týchto položkách, odhad lepšie zodpovedá reálnemu hospodáreniu. Pri dlhodobom porovnávaní sledujte rovnaké nákladové položky pri každej nehnuteľnosti. Inak môžu rozdielne výpočty skresliť výber.
Dane tiež patria do výpočtu čistého výsledku. Nezamieňajte sumu nájomného s príjmom, ktorý vám zostane po zohľadnení všetkých nákladov a daňových povinností. Konkrétne položky si zaznamenávajte priebežne. Tak ľahšie porovnáte plánovaný výnos so skutočným hospodárením po skončení obdobia. Ak prenájom prestal zapadať do vašich plánov, zvážte predaj bytu namiesto ďalšieho prenajímania.
Osiris Development s.r.o: Výkup bytov
Osiris Development s.r.o. vykupuje byty, keď ich chcete predať namiesto ďalšieho prenajímania a správy. Vykupuje aj rodinné domy a pozemky. Priamy predaj môže byť vhodný, ak potrebujete uvoľniť kapitál alebo nechcete riešiť nájomníkov, opravy a obdobia bez príjmu z nájmu.
Služba je bez provízie a bezplatná. Peniaze môžete dostať na účet do 7 dní, v niektorých prípadoch aj do 24 hodín. Transakcie prebiehajú pod dohľadom právnika a notára. Získate tak priamy postup predaja s právnym zabezpečením a bez starostí s hľadaním nájomcu.
Ak zvažujete predaj bytu namiesto ďalšieho prenajímania, obráťte sa na Osiris Development s.r.o. alebo navštívte vykupbyvania.sk.
Vyberte si ďalší krok podľa svojho cieľa
Rozhodnutie, či nehnuteľnosť držať, prenajímať alebo predať, závisí od toho, čo od svojho majetku potrebujete. Ak je vaším cieľom pasívny príjem z realitných investícií, porovnajte očakávaný príjem s časom, nákladmi a zodpovednosťou, ktoré vlastníctvo prináša. Ak sa vaše priority zmenili, predaj môže uvoľniť kapitál a zjednodušiť správu financií.
Osiris Development s.r.o. vykupuje byty, rodinné domy a pozemky. Zvážte, či chcete nehnuteľnosť naďalej držať, alebo uprednostňujete priamy predaj. Dôležité je zvoliť riešenie, ktoré zodpovedá vašim finančným cieľom a situácii, nielen očakávanému výnosu.
Ak uvažujete o predaji, kontaktujte Osiris Development s.r.o. a prejdite si možnosti ďalšieho postupu. Vecne si zhodnoťte, čo vám najlepšie poslúži. Každé dobré rozhodnutie začína jasným cieľom.
Často kladené otázky
Aký je najlepší spôsob, ako získať pasívny príjem?
Najvhodnejší spôsob závisí od vášho cieľa, skúseností a potreby mať peniaze dostupné. Najprv určte, či chcete pravidelné výplaty, rast hodnoty majetku alebo kombináciu oboch. Potom si stanovte, koľko času chcete venovať rozhodovaniu a kontrole. Praktickým začiatkom je písomne porovnať tieto požiadavky s podmienkami zvažovanej investície.
Je pasívny príjem naozaj bez práce?
Nie celkom. Aj investícia s malou priebežnou správou si vyžaduje čas na výber, kontrolu a rozhodnutie, ako naložiť s prijatými peniazmi. Pomôcť môže kalendár pravidelnej kontroly výpisov a podmienok investície. Zaznamenávajte si, kedy príjem prišiel a či zodpovedal očakávaniam. Tak odlíšite skutočne nenáročnú investíciu od takej, ktorá si vyžaduje časté zásahy.
Koľko môžem pasívnym príjmom zarobiť?
Jedna univerzálna suma neexistuje. Výsledok závisí od vložených peňazí, podmienok investície a jej priebehu. Pri plánovaní si samostatne zaznamenávajte prijaté výplaty a dátumy ich pripísania. Potom porovnávajte skutočný výsledok s vlastným cieľom. Pri rozhodovaní o použití príjmu rozlišujte medzi sumou na spotrebu a časťou určenou na ďalšie investovanie.
Pasívny príjem, aké druhy poznáme?
Medzi bežné druhy patria príjmy z finančných investícií, vlastníctva majetku a digitálnej tvorby. Finančné investície môžu priniesť dividendy alebo úroky, majetok príjem zo svojho využívania a digitálny obsah napríklad príjem z licencie či partnerského odporúčania. Pri každom druhu si overte, čo príjem vytvára a aké podmienky platia pre jeho vyplatenie.
Pasívny príjem, mýtus alebo realita?
Je to realita, ak príjem vychádza z majetku alebo činnosti, ktorú netreba vykonávať každý deň. Mýtus je predstava, že vzniká automaticky a bez prípravy. Užitočným testom je spísať, čo musí nastať, aby ste peniaze získali, a čo sa stane pri odlišnom vývoji. Ak plán funguje iba pri najpriaznivejších predpokladoch, upravte očakávania ešte pred investovaním.
Prečo je kúpa nehnuteľnosti skvelou investíciou?
Kúpa nehnuteľnosti môže vyhovovať človeku, ktorý chce vlastniť konkrétny majetok a má plán jeho budúceho využitia. Pred rozhodnutím si premyslite aj možný odchod z investície: komu by ste nehnuteľnosť predali a čo by mohlo ovplyvniť jej atraktivitu. Zvážte tiež, či by vám majetok poslúžil pri zmene osobných plánov. Takýto pohľad dopĺňa samotný odhad príjmu.
💸 Prečo je pasívny príjem taký dôležitý?
Môže rozšíriť možnosti plánovania financií a budúcich rozhodnutí. Jeho význam sa ukáže najmä vtedy, keď si vopred určíte konkrétny účel, napríklad vytvorenie rezervy alebo financovanie cieľa. Príjem však nenahrádza rozpočet ani plánovanie výdavkov. Zaznamenajte si, na čo ho chcete použiť, a pravidelne porovnávajte cieľ so skutočne prijatými peniazmi.
Aké sú možnosti pasívneho príjmu z realitných investícií na Slovensku?
Na Slovensku môžete zvažovať priame vlastníctvo nehnuteľnosti, podielové investovanie cez fond alebo financovanie realitného projektu. Pred výberom si pripravte otázky: kto rozhoduje o majetku, ako sa oznamuje vývoj projektu a za akých podmienok možno investíciu ukončiť? Odpovede porovnajte s písomnými podmienkami. Zrozumiteľný opis tvorby a vyplácania výnosu uľahčí posúdenie, či možnosť zapadá do vášho plánu.
Frequently Asked Questions
Koľko stojí investičný byt na slovenskom realitnom trhu?
Cena závisí od lokality, výmery, stavu a dopytu; aj v rámci jedného mesta sa môže výrazne líšiť. Menší byt môže stáť pár desiatok tisíc eur, pričom presná suma sa odvíja od aktuálnej ponuky a vybranej metropoly či regiónu.
Je výhodnejší dlhodobý prenájom, krátkodobý prenájom alebo investovanie do realitných fondov?
Pri dlhodobom prenájme býva vzťah s nájomníkom stabilnejší, kým pri krátkodobom sa hostia menia častejšie a organizácia je odlišná. Fond môže ušetriť výber nájomníkov a starostlivosť o byt, no treba preveriť podmienky výstupu a vyplatenia výnosu. Výber závisí od vašich zdrojov, času a tolerancie k riziku.