Bezpečné realitné investície neznamenajú investovanie bez rizika. Realitné fondy ani crowdfundingové projekty negarantujú návratnosť a pri zlyhaní projektu môžete prísť o celú investovanú sumu. Pred rozhodnutím si preto preštudujte podmienky, zadlženie projektu, možnosti výberu peňazí aj svoj investičný horizont.
Je prirodzené očakávať, že nehnuteľnosť ochráni vaše peniaze. Samotné vlastníctvo však nevylučuje pokles hodnoty, neobsadenosť ani nečakané náklady. Pred investovaním porovnajte fondy, crowdfunding a priamu kúpu a zvážte, ktorá možnosť zodpovedá vášmu rozpočtu a tolerancii rizika.
V článku sa dozviete, ktoré podmienky a riziká preveriť, ako prispôsobiť investičný plán svojmu cieľu a dostupnému kapitálu a čo skontrolovať pri konkrétnej nehnuteľnosti. Získate praktický rámec na rozhodnutie, či vám vyhovuje dlhodobá investícia, alebo hľadáte jednoduchšie a priamejšie riešenie.
Kľúčové poznatky
- Pri fondoch a crowdfundingu porovnajte riziko straty, poplatky a podmienky výberu peňazí ešte pred investovaním.
- Vyberte stratégiu podľa svojho cieľa, rozpočtu, tolerancie rizika a času, počas ktorého môžete nechať kapitál investovaný.
- Rozložte investície medzi rôzne typy aktív a lokality. Pri nehnuteľnostiach počítajte aj s neobsadenosťou, údržbou a výpadkom príjmu.
- Pred kúpou preverujte vlastníctvo a právne ťarchy v katastri, technický stav nehnuteľnosti aj náklady, ktoré ovplyvnia jej výnos.
- Ak zvažujete priamy predaj alebo investovanie do realitného projektu, posúďte, či výkup alebo investičný program Osiris Development s.r.o. zodpovedá vášmu zámeru.
Aké výhody a riziká prinášajú investície do realitných fondov alebo crowdfundingových platforiem?
Realitné fondy a crowdfunding umožňujú investovať bez priamej kúpy nehnuteľnosti. Pred rozhodnutím porovnajte spôsob výpočtu výnosov, riziko straty kapitálu, poplatky aj podmienky výberu peňazí.
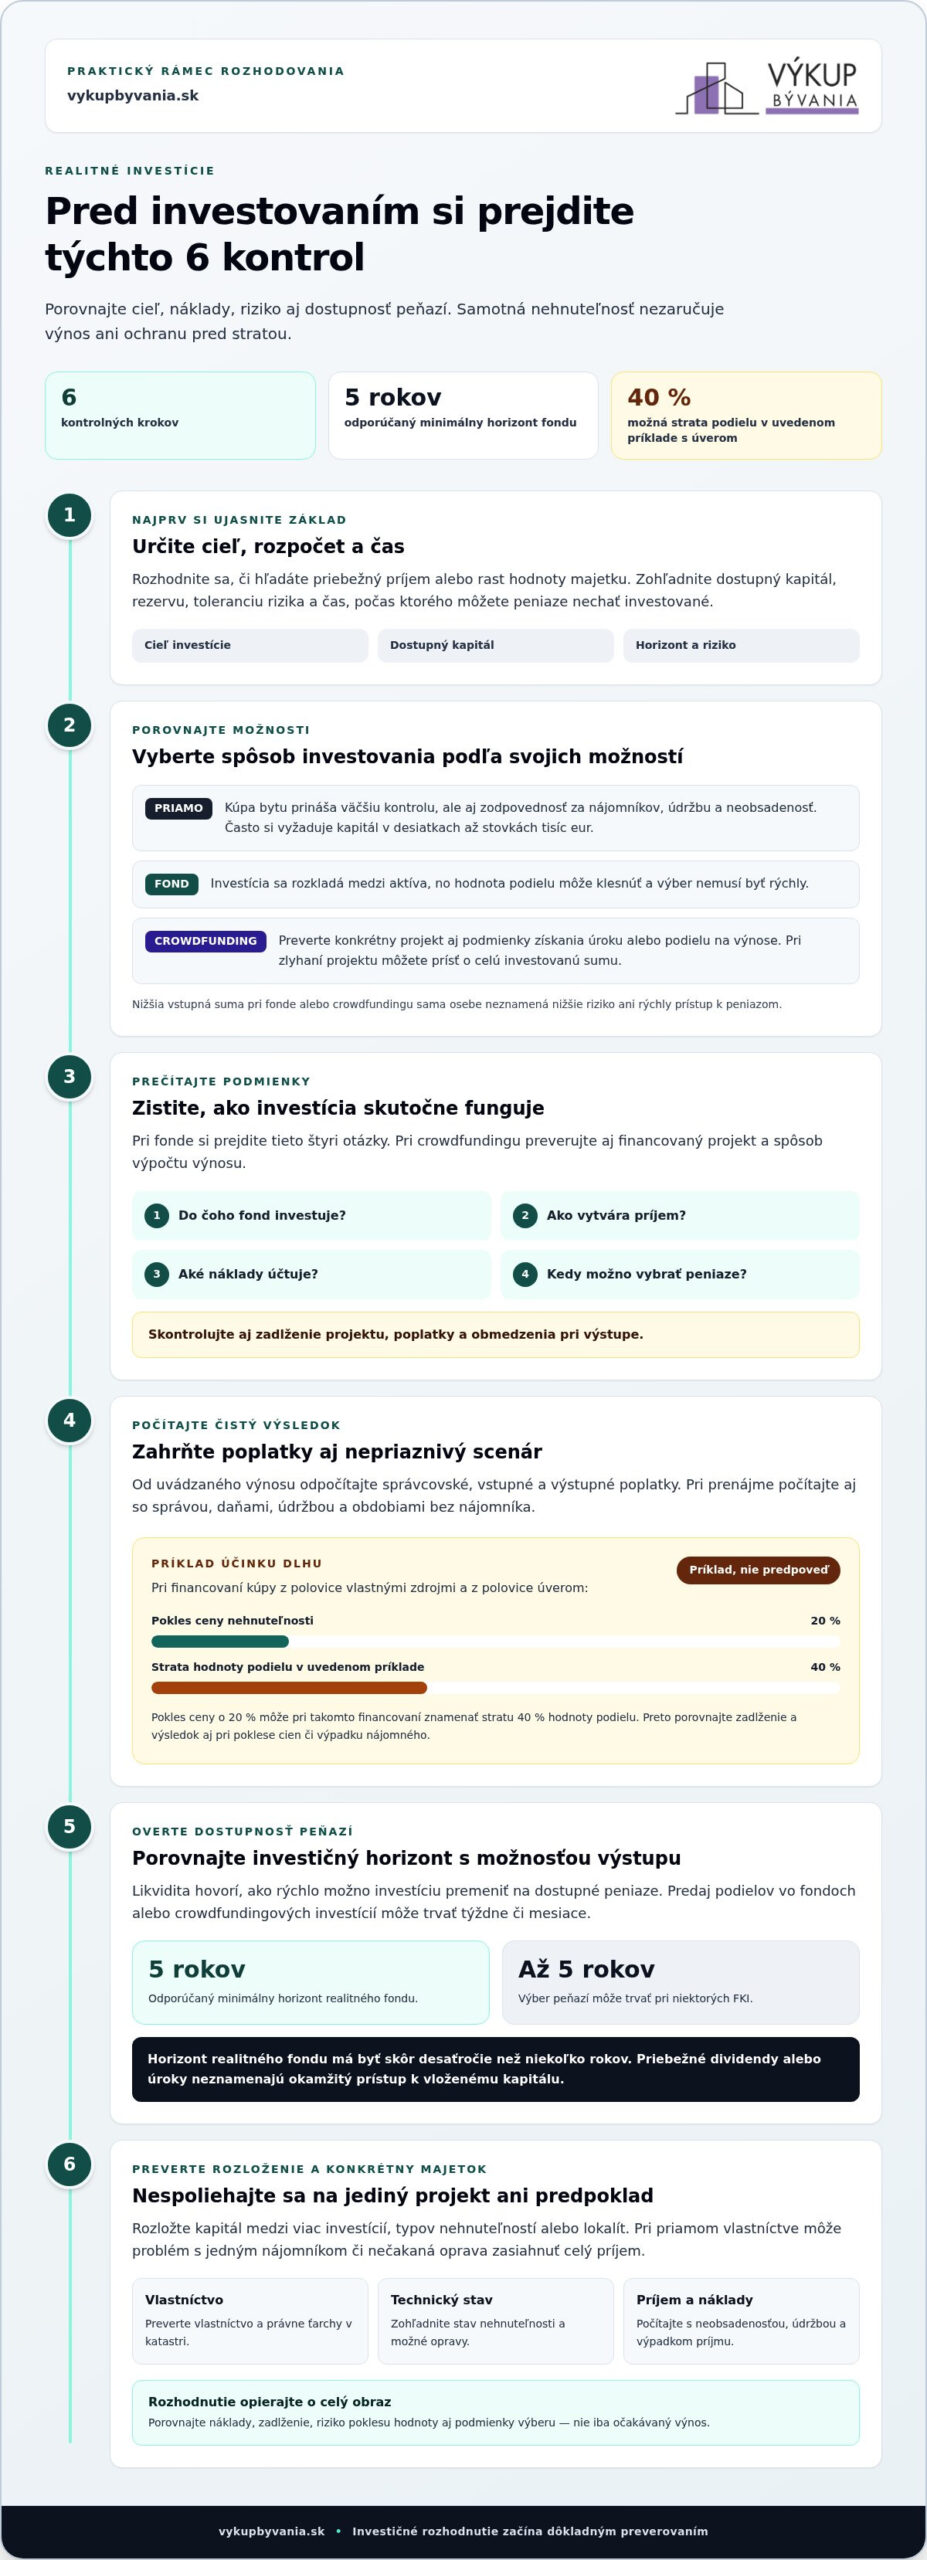
Investor môže bez dôkladného preverenia prehliadnuť zadlženie projektu, obmedzenia pri výstupe alebo vplyv poplatkov na výsledný výnos. Pred investovaním si preto prejdite podmienky a odpovedzte na štyri otázky: do čoho fond investuje, ako vytvára príjem, aké náklady účtuje a kedy možno vybrať peniaze. Pri crowdfundingu preskúmajte aj financovaný projekt a podmienky získania úroku alebo podielu na výnose. Ak projekt úplne zlyhá, môžete prísť o celú investovanú sumu.
Diverzifikácia a investičné riziká
Diverzifikácia znamená rozložiť kapitál medzi viac investícií, aby výsledok nezávisel od jediného projektu či nehnuteľnosti. Pri fondoch sledujte, či portfólio zahŕňa rôzne typy nehnuteľností a nájomcov. Pri priamom vlastníctve môže problém s jedným nájomníkom alebo nečakaná oprava zasiahnuť celý príjem. Trhové výkyvy, vyššie úrokové sadzby, neobsadenosť aj neplatiči môžu znížiť výnosy.
Dôležitá je aj miera financovania cudzími zdrojmi. Ak fond financuje kúpu z polovice vlastnými zdrojmi a z polovice úverom, pokles ceny nehnuteľnosti o 20 percent môže investorom spôsobiť stratu 40 percent hodnoty podielu. Ide o príklad účinku dlhu, nie o predpoveď vývoja konkrétneho fondu. Pri posudzovaní rizika preto porovnajte zadlženie, skladbu majetku aj vývoj pri poklese cien.
Likvidita a investičný horizont
Likvidita vyjadruje, ako rýchlo možno investíciu premeniť na dostupné peniaze. Predaj podielov vo fondoch alebo crowdfundingových investícií môže trvať týždne či mesiace. Pri niektorých FKI môže výber peňazí trvať až 5 rokov. Investičný horizont realitného fondu by mal byť skôr desaťročie než niekoľko rokov; odporúčaný minimálny horizont je päť rokov.
Fondy a crowdfundingové projekty môžu prinášať dividendy alebo úroky. Pravidelný príjem však neznamená, že k vloženému kapitálu máte okamžitý prístup. Porovnajte očakávaný čas držby investície so svojimi plánmi. Ak môžete potrebovať peniaze skôr, podmienky výstupu a prípadné obmedzenia sú rovnako dôležité ako výnos.
Výpočet výnosnosti investície
Porovnávajte čistý výsledok, nielen uvádzaný výnos. Započítajte správcovské, vstupné a výstupné poplatky, ktoré výnos znižujú. Pri prenájme zahrňte náklady na správu, dane, údržbu a obdobia bez nájomníka. Pri fondoch si prečítajte, z čoho výnosy vznikajú a ako sa určujú ceny podielov.
Urobte si aj scenárový výpočet. Odhadnite, čo sa stane pri poklese hodnoty nehnuteľnosti, vyššom úroku alebo výpadku nájomného. Napríklad pri uvedenom financovaní z polovice úverom vedie 20-percentný pokles ceny k 40-percentnej strate hodnoty podielu. Takéto porovnanie ukáže, ako dlh mení výsledok aj pri rovnakom pohybe trhu.
Porovnanie typov nehnuteľností a fondov
Byt na prenájom dáva investorovi priamu kontrolu, no prináša zodpovednosť za nájomníkov, údržbu a neobsadenosť. Výsledok komerčnej nehnuteľnosti závisí od nájomcov a podmienok konkrétneho projektu. Realitný fond rozkladá investíciu medzi rôzne aktíva, no jeho hodnota môže klesnúť a výber podielu nemusí byť rýchly. Žiadna možnosť preto nie je bezpečnejšia pre každého investora.
Je bezpečnejšie investovať do bytu na prenájom, komerčnej nehnuteľnosti alebo realitného fondu? Rozhoduje rozpočet, časový horizont, potreba likvidity a ochota spravovať nehnuteľnosť. Ktoré slovenské regióny majú najstabilnejší dopyt po nájomnom bývaní? Porovnávajte lokality podľa pracovných príležitostí, dostupnosti služieb a dopravy; stabilitu konkrétneho bytu ovplyvňuje aj jeho stav a cena nájmu.
Pred konečným rozhodnutím si zapíšte investovanú sumu, možné priebežné náklady, podmienky výberu aj scenár poklesu hodnoty. Potom porovnajte možnosti pri rovnakom časovom horizonte. Tak odlíšite deklarovaný výnos od reálneho príjmu po nákladoch a zistíte, ktoré riziko môže najviac ovplyvniť vaše financie.
Investičné stratégie podľa cieľov a rozpočtu klienta
Stratégiu vyberajte podľa cieľa, dostupného kapitálu, tolerancie rizika a času, na ktorý môžete peniaze investovať. Rovnaký postup nemusí vyhovovať človeku, ktorý chce pravidelný príjem, aj investorovi zameranému na rast hodnoty majetku. Bezpečné realitné investície neznamenajú investovanie bez rizika. Vychádzajú z premysleného výberu, realistických očakávaní a jasných podmienok rozhodovania.
Prispôsobenie stratégie investičným cieľom
Najprv si určte, čo má investícia priniesť. Ak potrebujete priebežný príjem, porovnajte kúpu bytu na prenájom s investíciou do fondu alebo crowdfundingového projektu. Ak uprednostňujete rast hodnoty, zvážte dlhodobé držanie nehnuteľnosti alebo jej obnovu a následný predaj. Každú možnosť posudzujte podľa nákladov, možného výnosu a času potrebného na správu.
Investovanie do nehnuteľnosti si vyžaduje plán aj pre menej priaznivé obdobia. Zapíšte si cieľ, časový horizont, dostupnú rezervu a mieru kolísania, ktorú dokážete zniesť. Potom porovnajte očakávaný príjem s priebežnými nákladmi. Tak si vyberiete stratégiu, ktorej sa dokážete držať aj pri zmenách na trhu.
Priamy nákup dáva vlastníkovi väčšiu kontrolu nad výberom a správou, no často si vyžaduje kapitál v desiatkach až stovkách tisíc eur. Ak chcete rozložiť investíciu medzi viac projektov, realitný fond alebo crowdfunding môžu umožniť začať sumami v rádoch stoviek či pár tisíc eur. Nižšia vstupná suma však neznamená nižšie riziko ani rýchly prístup k peniazom.
Výber stratégie podľa rozpočtu
Rozpočet nezahŕňa iba cenu nehnuteľnosti. Započítajte aj správu, dane, údržbu a obdobia bez nájomníka. Pri priamom vlastníctve si vytvorte rezervu na nečakané opravy. Pri fonde alebo crowdfundingu porovnajte vstupné a priebežné poplatky s očakávaným výnosom. Nepoužívajte celý dostupný kapitál, ak vám potom nezostane rezerva na neplánované výdavky.
Rozdeľte rozhodovanie na konkrétne kroky:
- Stanovte rozpočet. Oddeľte investované peniaze od rezervy na bežné výdavky.
- Vyberte spôsob investovania. Zvážte priamu kúpu, fond alebo crowdfunding podľa dostupného kapitálu a miery zapojenia.
- Porovnajte scenáre. Zahrňte náklady na správu, dane, údržbu a možnú neobsadenosť.
- Určte časový plán. Zvážte, ako dlho môžete nechať kapitál investovaný a aké sú podmienky výstupu.
Obnova nehnuteľnosti a jej následný predaj si môžu vyžiadať kapitál na kúpu aj práce. Pred rozhodnutím odhadnite náklady a porovnajte ich s možnou predajnou cenou. Pri prenájme sledujte čistý príjem po výdavkoch, nielen výšku nájomného. Pri fondoch zistite, ako vznikajú výnosy a ktoré poplatky ich znižujú. Bezpečné realitné investície vychádzajú z toho, že zvolená možnosť zodpovedá vášmu rozpočtu aj časovému plánu.
Ak sa chcete podieľať na financovaní realitného projektu bez priamej správy bytu, preskúmajte možnosti investovania do realitných projektov. Porovnajte ich s vlastným plánom, rozpočtom a potrebou dostupnosti kapitálu. V konečnom rozhodnutí má prevážiť zrozumiteľnosť podmienok, nie samotný prísľub výnosu.
Pri plánovaní stratégie si okrem cieľa zapíšte, koľko vlastných prostriedkov chcete viazať a aký rozsah správy ste pripravení prevziať. Medzi možnosti patrí kúpa na prenájom, obnova a následný predaj aj dlhodobá investícia. Posudzujte ich podľa toho, či vám dôležitejší je priebežný príjem, práca na nehnuteľnosti alebo dlhšie držanie investície. Priama investícia často vyžaduje kapitál v desiatkach až stovkách tisíc eur, preto si určte hranicu, ktorú môžete vyčleniť bez prekročenia rozpočtu. Financovanie investičnej nehnuteľnosti možno optimalizovať hypotékou alebo iným typom úveru. Pred rozhodnutím si pripravte otázky o možnostiach a podmienkach financovania a posúďte ich v kontexte vlastného plánu.
Pri porovnávaní možností si ujasnite, koľko času im chcete venovať a akú časť rozhodovania si ponecháte. Pri kúpe na prenájom zvážte, či vám vyhovuje organizovať správu nehnuteľnosti. Pri jej obnove a následnom predaji si premyslite rozsah prác, ktoré ste ochotní koordinovať. Dlhodobú investíciu posudzujte podľa toho, či zodpovedá vášmu časovému plánu. Ak financovanie zahŕňa úver, započítajte jeho podmienky do celkového plánu. Dostupná výška úveru sama osebe nie je dôvodom investovať viac, než ste zamýšľali. Zapíšte si, prečo ste si vybrali konkrétnu stratégiu a za akých okolností by ste ju prehodnotili. Rozhodovanie tak zostane previazané s cieľom, rozpočtom aj mierou zapojenia, ktorú ste si zvolili.
Diverzifikácia investičného portfólia
Diverzifikácia rozkladá investície tak, aby výsledok nezávisel od jedinej nehnuteľnosti, lokality alebo nájomníka. V realitnom portfóliu môžete porovnať byty, komerčné priestory, pozemky a podiely vo fondoch. Každá zložka reaguje na trh inak. Rozloženie investícií však nevylučuje pokles hodnoty ani stratu.
Začnite zoznamom svojich existujúcich investícií. Ak už vlastníte byt v jednej lokalite, ďalšia nehnuteľnosť na rovnakom trhu môže zvýšiť vašu závislosť od neho. Zvážte inú lokalitu alebo iný typ aktíva. Porovnajte pracovné príležitosti, dostupnosť dopravy, skladbu nájomníkov a stav nehnuteľnosti. Tieto faktory môžu ovplyvniť obsadenosť aj príjem.
Diverzifikovať možno aj spôsob investovania. Pri priamom vlastníctve rozhodujete o konkrétnom byte, no znášate náklady na jeho správu a údržbu. Podiel v realitnom fonde rozdeľuje kapitál medzi majetok fondu, ale jeho hodnota môže kolísať. Crowdfunding umožňuje investovať do projektu spolu s ďalšími investormi. Ak projekt zlyhá, môžete prísť o celú vloženú sumu.
Konzervatívne retailové realitné fondy môžu držať 20 percent portfólia v hotovosti. Takáto rezerva môže ovplyvniť reakciu fondu na zmenu cien nehnuteľností. V uvedenom príklade vedie 20-percentný pokles cien k rovnako veľkému poklesu hodnoty fondu. Preto nehodnoťte diverzifikáciu iba podľa počtu nehnuteľností. Sledujte aj podiel hotovosti, druhy aktív a mieru zadlženia.
Riziko prenájmu možno zmierniť viacerými postupmi. Vyberajte lokalitu podľa dopytu, preverujte záujemcov o bývanie a vytvorte si rezervu na opravy. Poistenie môže kryť vybrané škodové udalosti, jeho rozsah však závisí od poistných podmienok. Ak jeden byt zostane neobsadený, príjem z iného aktíva môže zmierniť výpadok. Ani takýto prístup nezaručuje kladný výsledok, no obmedzuje závislosť od jediného zdroja.
- Rozložte lokality. Neponechávajte celé portfólio naviazané na jedno mesto alebo región.
- Porovnajte druhy aktív. Zvážte rozdiely medzi bytmi, komerčnými priestormi a podielmi vo fonde.
- Skontrolujte nájomné riziko. Zohľadnite neobsadenosť, neplatičov, správu a údržbu.
- Preverte zloženie fondu. Sledujte hotovosť, zadlženie a zastúpenie jednotlivých nehnuteľností.
Rozsah diverzifikácie prispôsobte cieľom a dostupnému kapitálu. Ak máte jednu investičnú nehnuteľnosť, ďalšie rozloženie môže znamenať inú lokalitu alebo finančný nástroj. Ak vlastníte podiel v realitnom fonde, skontrolujte, či jeho aktíva nekopírujú vaše priame investície. Porovnajte aj náklady a podmienky výstupu. Portfólio má byť zrozumiteľné, nie iba rozsiahle.
Pri každom rozhodnutí si zaznamenajte, akú úlohu má nová investícia plniť. Môže prinášať nájomný príjem, rozšíriť geografické zastúpenie alebo zmeniť podiel priameho vlastníctva. Potom zvážte, ako by portfólio reagovalo na výpadok nájomníka alebo pokles cien. Takýto test ukáže, či diverzifikácia zodpovedá vášmu cieľu, alebo iba pridáva ďalšiu podobnú investíciu.
Pri porovnávaní možností posudzujte náklady a podmienky rovnakým spôsobom. Zistite, akú časť rozpočtu môžu tvoriť priebežná správa, údržba a prípadné opravy, a overte si povinnosti, ktoré na seba preberáte. Pri finančnom nástroji si prečítajte podmienky vstupu a výberu prostriedkov, poplatky aj spôsob informovania o majetku. Pri priamom vlastníctve zvážte, koľko času a pozornosti budete venovať nájomným vzťahom. Rozhodnutie porovnajte s výpadkom príjmu alebo nečakaným výdavkom, ktorý dokážete znášať bez narýchlej zmeny plánu. Rezerva má význam iba vtedy, ak je dostupná, keď ju potrebujete, a zodpovedá vašim záväzkom. Riziká prenájmu možno zmierňovať výberom lokality, preverovaním nájomníkov, rezervou, poistením a diverzifikáciou. Tieto postupy posudzujte spoločne, nie ako vzájomnú náhradu. Vopred si určte, ako zareagujete na neobsadenosť, omeškané platby alebo potrebu opravy, a pravidelne prehodnocujte, či rozloženie investícií stále zodpovedá vašim cieľom. Zvážte tiež, či nové aktívum prináša odlišný zdroj príjmu, alebo závisí od rovnakých podmienok ako ostatné investície. Ak sa vaše možnosti či potreby zmenia, upravujte plán postupne a venujte pozornosť nákladom spojeným so zmenou. Diverzifikáciu tak môžete hodnotiť podľa toho, ako jednotlivé časti portfólia dopĺňajú celok a ktoré riziká zostávajú nepokryté.
Právne a technické preverenie
Pred kúpou si overte právny aj fyzický stav nehnuteľnosti. Kataster uvádza vlastníka, hranice a zapísané práva k nehnuteľnosti. Technická obhliadka pomáha odhaliť poškodenia, ktoré môžu zvýšiť budúce náklady. Pri byte, dome aj komerčnom priestore posudzujte oba pohľady spolu. Čistý interiér sám osebe nepotvrdzuje dobrý technický stav budovy.
Začnite kontrolou vlastníctva v katastri. Porovnajte zapísaného vlastníka s osobou, ktorá nehnuteľnosť predáva. Skontrolujte spoluvlastnícke podiely aj zapísané ťarchy. Záložné právo, vecné bremeno alebo exekučné obmedzenie môžu ovplyvniť užívanie aj prevod. Ak je zápis nejasný, vyžiadajte si vysvetlenie v dokumentácii k nehnuteľnosti. Pri rozhodovaní sa nespoliehajte iba na ústne tvrdenie predávajúceho.
Potom si pripravte zoznam dokumentov a porovnajte ich údaje. Kúpna zmluva, doklad o vlastníctve a dostupné technické podklady by mali opisovať tú istú nehnuteľnosť. Skontrolujte adresu, parcelu, výmeru aj príslušenstvo. Ak sa údaje líšia, zistite dôvod pred podpisom. Pri byte si vyžiadajte informácie o správe domu a plánovaných opravách. Pri komerčných priestoroch posúďte aj účel využitia a existujúce nájomné vzťahy.
Technickú obhliadku vykonajte systematicky. Skontrolujte strechu, fasádu, okná, rozvody, vykurovanie a známky vlhkosti. V byte sledujte steny, podlahy aj stav spoločných priestorov. Pri rodinnom dome skontrolujte odvodnenie pozemku a prístupové cesty. Napríklad čerstvá maľovka môže zakrývať staršiu vlhkosť. Každé poškodenie odfoťte a zaznamenajte, v ktorej miestnosti alebo časti stavby sa nachádza.
- Vlastníctvo: porovnajte predávajúceho s údajmi v katastri.
- Práva a ťarchy: prečítajte zápisy, ktoré môžu ovplyvniť užívanie či prevod.
- Technický stav: prejdite konštrukcie, rozvody a viditeľné poškodenia.
- Náklady: zapíšte potrebné opravy, správu, údržbu a možné obdobie bez nájomníka.
Každé zistenie premietnite do finančného scenára. Ak byt potrebuje nové okná, zahrňte ich do nákladov ešte pred výpočtom výnosnosti. Pri neobsadenom komerčnom priestore zohľadnite čas potrebný na získanie nájomníka. Pri dome s vlhkosťou nepredpokladajte, že postačí povrchová oprava. Rozdeľte zistenia na okamžité opravy, plánovanú údržbu a možné riziká. Potom porovnajte očakávaný príjem s celkovými nákladmi.
Ak dokumentácia obsahuje nezrovnalosť, spojte konkrétny údaj s konkrétnou otázkou. Napríklad porovnajte výmeru v podkladoch s údajmi o pozemku. Pri vecnom bremene určte, či obmedzuje prístup alebo užívanie. Pri poškodení strechy zistite, či sa týka iba krytiny, alebo aj ďalších častí stavby. Takýto postup pomáha odlíšiť odstrániteľný nedostatok od rizika, ktoré mení investičný zámer.
Pred podpisom si vytvorte stručný záznam: stav vlastníctva, zistené ťarchy, technické nedostatky a odhadované náklady. Priložte fotografie a označte, ktoré body potrebujú ďalšie preverenie. Ak preverenie zmení váš zámer a zvažujete predaj nehnuteľnosti, pozrite si možnosti priameho predaja nehnuteľnosti. Rozhodnutie tak vychádza z konkrétnych zistení, nie iba z prvého dojmu.
Osiris Development s.r.o.: Výkup bytov
Osiris Development s.r.o. vykupuje byty, rodinné domy a pozemky na Slovensku. Priamu kúpu môžete zvážiť, ak chcete predať nehnuteľnosť bez provízie a bez ďalšieho spravovania. Transakcie prebiehajú pod dohľadom právnika a notára. Peniaze predávajúci dostanú na účet do 7 dní, v niektorých prípadoch aj do 24 hodín.
Ak hľadáte bezpečné realitné investície, spoločnosť ponúka aj investičný program s garantovaným ročným výnosom 12 %. Pred rozhodnutím porovnajte jeho podmienky s vlastným cieľom, rozpočtom a potrebou dostupnosti kapitálu. Výkup rieši predaj nehnuteľnosti, kým investičný program sa týka investovania do realitných projektov.
Ak zvažujete predaj alebo investíciu, obráťte sa na Osiris Development s.r.o. alebo navštívte vykupbyvania.sk.
Vyberte ďalší krok podľa svojho zámeru
Premeňte investičný zámer na rozhodnutie, ktoré zodpovedá vašim možnostiam. Určte, koľko kapitálu môžete viazať, aký časový horizont prijímate a ktoré riziká dokážete zvládnuť. Bezpečné realitné investície sa začínajú realistickým plánom a jasnými podmienkami, podľa ktorých sa rozhodnete pokračovať alebo investíciu odmietnuť.
Ak vlastníte nehnuteľnosť a zvažujete ďalší postup, porovnajte jej ponechanie s priamym predajom. Zvážte, akú úlohu má nehnuteľnosť plniť vo vašich financiách a na čo by ste využili uvoľnený kapitál. Tak získate pevnejší základ pre ďalšie rozhodnutie.
Ak chcete prebrať svoj zámer a možnosti ďalšieho postupu, kontaktujte nás cez stránku. Urobte ďalší krok podľa svojho plánu a vo vlastnom tempe.
Často kladené otázky
Aké typy realitných investícií sú na Slovensku najbezpečnejšie?
Žiadny typ realitnej investície nie je bez rizika. Priamo vlastnený byt umožňuje kontrolovať výber nehnuteľnosti, no investor zodpovedá za údržbu a nájomníkov. Realitný fond rozkladá kapitál medzi viac aktív, ale jeho hodnota môže klesnúť a výber podielu môže trvať. Pri crowdfundingu závisí výsledok od konkrétneho projektu. Porovnajte podmienky, náklady, zadlženie aj prístup k vloženým peniazom.
Ako vypočítať čistý výnos a návratnosť investície do nehnuteľnosti?
Čistý výnos vypočítate po odpočítaní nákladov od príjmu z prenájmu. Ročný hrubý výnos získate tak, že mesačné nájomné vynásobíte 12 mesiacmi a výsledok vydelíte kúpnou cenou. Pri čistom výnose odpočítajte správu, dane, údržbu a obdobia bez nájomníka. Návratnosť vyjadruje, ako dlho čistý príjem pokrýva vložený kapitál. Započítajte aj náklady na kúpu a obnovu.
Ako bezpečne preveriť developera a kúpu bytu v novostavbe?
Pred podpisom porovnajte developera, projekt a dokumenty k bytu. V katastri overte vlastnícke vzťahy k pozemku a prípadné zapísané ťarchy. Prečítajte si kúpnu zmluvu a skontrolujte, či správne uvádza byt, príslušenstvo, cenu, termíny a podmienky odovzdania. V projektových podkladoch porovnajte sľúbené vyhotovenie so skutočným stavom. Požiadajte o písomné vysvetlenie zistených rozdielov a uchovajte si súvisiacu komunikáciu.
Aké poistenie a právne zmluvy chránia investora do nehnuteľnosti?
Poistenie budovy môže kryť vybrané škody, no rozsah ochrany závisí od poistnej zmluvy a jej výluk. Pri byte si overte, čo kryje poistenie vlastníka a čo poistka spoločných častí domu. Kúpna zmluva má presne určiť predmet prevodu, cenu a dohodnuté podmienky. Pri prenájme upravte v zmluve výšku nájomného, splatnosť, zábezpeku, zodpovednosť za škody aj spôsob ukončenia nájmu.