Vyšší výnos nezaručuje ani kúpa bytu, ani investícia do realitného fondu. Pri investovaní do realít s vysokým výnosom rozhoduje najmä cena vstupu, príjem z prenájmu, náklady a možnosť dostať sa k peniazom. Byt vám dáva priamu kontrolu nad nehnuteľnosťou, jeho predaj však môže trvať dlhšie. Pri realitnom fonde môže výber peňazí trvať niekoľko dní alebo týždňov a vyplácanie podielových listov môže byť pozastavené až na 12 mesiacov.
Pri porovnávaní možností nestačí sledovať iba očakávané percento. Dôležité je vedieť, z čoho výnos vzniká, aké riziká prináša a ako ľahko investíciu ukončíte. Likvidita a podmienky projektu môžu ovplyvniť vaše rozhodnutie viac než samotný sľubovaný výnos.
V článku sa dozviete, ako sa líši kúpa bytu od realitného fondu, ktoré faktory ovplyvňujú výnos a dostupnosť peňazí a ako posúdiť investičný projekt. Získate aj praktické kritériá na porovnanie možností podľa kapitálu, časového horizontu, miery kontroly a tolerancie rizika.
Kľúčové poznatky
- Pri porovnávaní bytu a fondu zvážte, ako rýchlo môžete investíciu premeniť na hotovosť a akú mieru kontroly potrebujete.
- Pri byte počítajte výnos z nájmu aj rastu hodnoty, no zohľadnite financovanie a náklady spojené s vlastníctvom.
- Pred vstupom do projektu preskúmajte lokalitu, zdroj výnosu, časový horizont a podmienky ukončenia investície.
- Porovnávajte čistý očakávaný výnos, nie iba percento uvedené v ponuke; dôležité sú aj riziká a dostupnosť peňazí.
- Osiris Development s.r.o. ponúka investičný program s výnosom 12 % a výkup bytov, rodinných domov a pozemkov.
Likvidita a podmienky výberu investovaných peňazí
Čistý výnos vypočítate odpočítaním prevádzkových nákladov, financovania a dane od príjmu z prenájmu. Výsledok vydelíte celkovým vloženým kapitálom a vynásobíte 100. Tak získate čistú výnosnosť v percentách. Pri výpočte oddeľte pravidelný príjem od možného rastu hodnoty, ktorý sa prejaví až pri predaji.
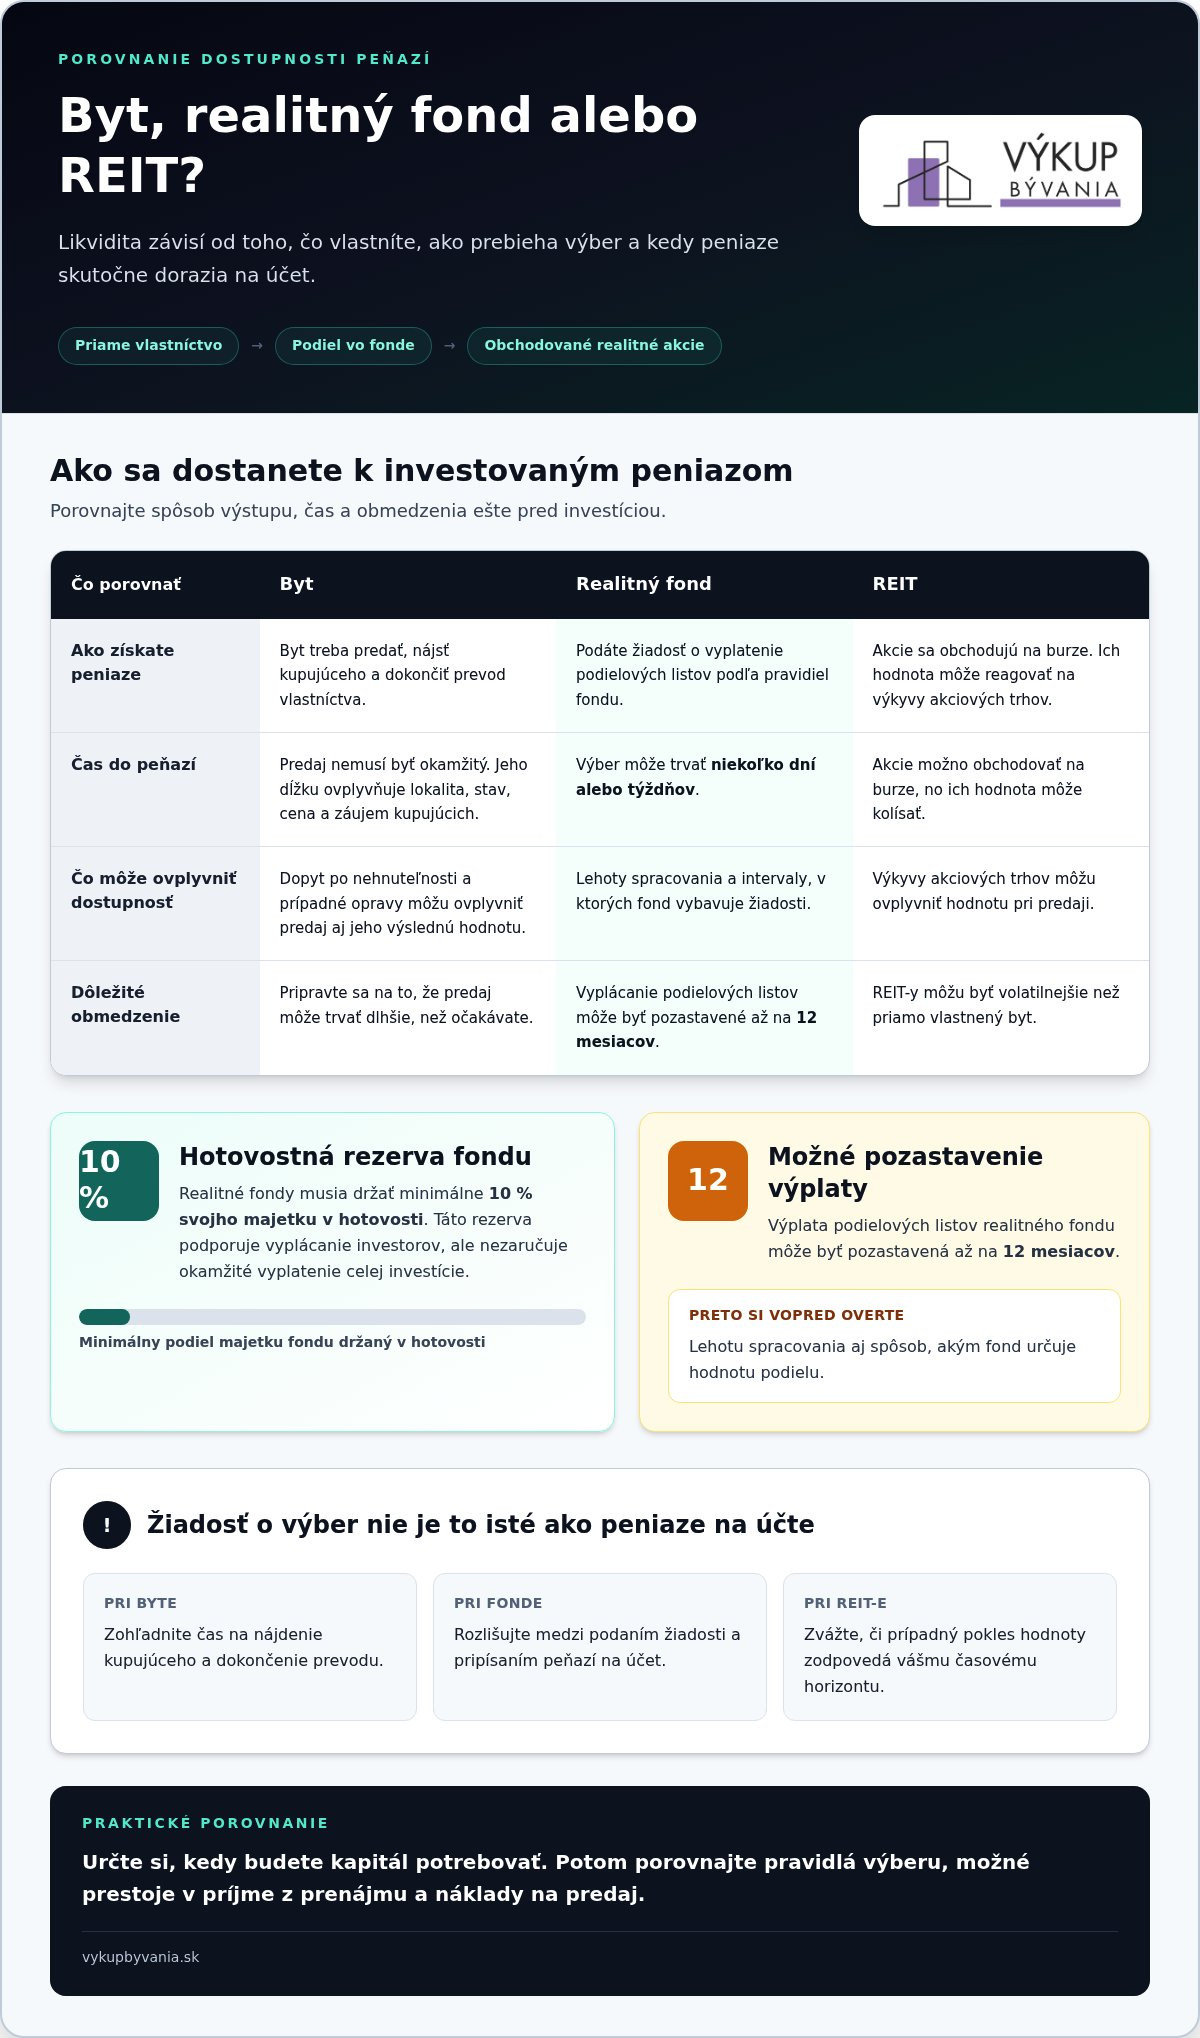
Prístup k peniazom závisí od toho, či vlastníte byt alebo podiel vo fonde. Byt treba predať, nájsť kupujúceho a dokončiť prevod. Dĺžku predaja ovplyvňuje lokalita, stav nehnuteľnosti, cena aj záujem kupujúcich. Ak potrebujete peniaze v konkrétnom termíne, počítajte s tým, že predaj nemusí byť okamžitý. Hodnotu môžu ovplyvniť aj potrebné opravy alebo slabší dopyt.
Pri realitnom fonde podáte žiadosť o vyplatenie podielových listov podľa pravidiel fondu. Výber môže trvať niekoľko dní alebo týždňov. Realitné fondy musia držať minimálne 10 % svojho majetku v hotovosti. Táto rezerva podporuje vyplácanie investorov, no sama osebe nezaručuje, že celú investíciu dostanete okamžite. Pred vstupom si prečítajte lehoty spracovania aj spôsob, akým fond určuje hodnotu podielu.
Pred investíciou si skontrolujte pravidlá výberu a lehoty vyplácania fondu. Zistite, či sa žiadosti vybavujú priebežne alebo v určených intervaloch. Rozlišujte medzi podaním žiadosti a pripísaním peňazí na účet. Pri kúpe bytu si pripravte plán pre prípad, že predaj potrvá dlhšie. Vyššie počiatočné náklady a pomalšia návratnosť môžu obmedziť vaše ďalšie finančné rozhodnutia.
Pri výpočte čistého výnosu odpočítajte od ročného nájomného pravidelné náklady, opravy, obdobia bez nájomníka a úroky z úveru. Zohľadnite aj daň, ktorá sa vzťahuje na váš príjem. Celkový vložený kapitál zahŕňa vlastné peniaze použité na kúpu aj ďalšie náklady spojené s investíciou. Výsledok ukáže, koľko vám po výdavkoch a daniach zostane v pomere k vloženým peniazom.
Likvidita akcií realitných investičných fondov obchodovaných na burze, teda REIT-ov, sa líši od likvidity priamo vlastneného bytu. Akcie možno obchodovať na burze, ich hodnota však reaguje aj na výkyvy akciových trhov. REIT-y preto môžu byť volatilnejšie. Pred predajom zvážte, či prípadný pokles hodnoty zodpovedá vášmu časovému horizontu a potrebe hotovosti.
Pri porovnávaní možností si určte, akú časť kapitálu môžete ponechať investovanú a kedy ju budete potrebovať. Potom porovnajte pravidlá výberu, možné prestoje v príjme z prenájmu a náklady na predaj. Tak zistíte, či vám viac vyhovuje priama nehnuteľnosť, fond alebo obchodovateľné realitné akcie.
Čo je investovanie do nehnuteľnosti?
Investovanie do nehnuteľnosti znamená vložiť kapitál do bytu alebo domu, prípadne do fondu zameraného na realitný trh. Výnos môže pochádzať z prenájmu, rastu hodnoty alebo z oboch zdrojov.
Na Slovensku si môžete vybrať priame vlastníctvo, financovanie hypotékou alebo kolektívne investovanie. Každá možnosť rozdeľuje náklady, kontrolu a riziko inak.
Financovanie úsporami alebo hypotékou
Pri kúpe z úspor vložíte vlastný kapitál a nemusíte splácať úver. Výnos z prenájmu preto neznižujú úroky, no väčšia časť majetku zostáva viazaná v jednej nehnuteľnosti. Zároveň sami riešite jej správu, údržbu a obdobia bez nájomníka.
Hypotéka umožňuje kúpiť nehnuteľnosť s menším vlastným vkladom a zvyšok financovať úverom. Modelový príklad počíta s nehnuteľnosťou za 200 000 €, vlastnými zdrojmi 40 000 € a hypotékou 160 000 €. Splátky a úroky však znižujú čistý príjem z prenájmu. Pred rozhodnutím porovnajte očakávané nájomné s pravidelnými výdavkami a splátkou.
Finančná páka môže zosilniť výnos z vlastného kapitálu, no jej účinok sa mení. Pri 80 % financovaní úverom úrok hypotéky 1 % ročne znižuje zhodnotenie nehnuteľnosti o necelých 0,8 percentuálneho bodu ročne. Ak rast hodnoty spomalí, náklady na úver môžu prevážiť prínos páky. Pri nehnuteľnosti staršej ako 5 rokov už páka nemusí výnos zvýšiť.
Kolektívne investovanie umožňuje vložiť kapitál do realitného fondu bez priamej kúpy bytu. Fond môže vlastniť viacero nehnuteľností v rôznych lokalitách, čím rozkladá investíciu. Na rozdiel od priameho vlastníctva nemusíte spravovať konkrétny byt.
Daňové povinnosti pri prenajímaní
Príjem z prenájmu na Slovensku treba posúdiť na daňové účely a daň zahrnúť do výpočtu čistého výnosu. Výsledok závisí od príjmov a nákladov, preto si evidujte nájomné aj výdavky spojené s nehnuteľnosťou.
Oddeľte hrubý príjem od sumy, ktorá vám zostane po nákladoch a dani. Zaznamenávajte prijaté nájomné, opravy, správu a financovanie. Pri hypotéke sledujte aj úroky a splátky, pretože ovplyvňujú hotovosť, ktorú získate z prenájmu. Takto porovnáte investíciu financovanú z úspor s investíciou zaťaženou úverom.
Daňové posúdenie sa líši od administratívy fondu. Pri priamom prenájme evidujete príjem aj výdavky konkrétnej nehnuteľnosti. Pri kolektívnom investovaní sledujete podmienky fondu a spôsob pripisovania alebo vyplácania výnosu. Pred výberom porovnajte očakávaný príjem, priebežné náklady a čas, ktorý venujete správe.
Analýza investičných projektov
Projekt posudzujte podľa zdroja príjmu, nákladov, lokality a času držby. Samotné percento výnosu neukazuje, koľko vám zostane po výdavkoch. Vytvorte si samostatný prehľad nájomného, prevádzky, financovania a očakávaného rastu hodnoty. Potom výsledok porovnajte s vloženým kapitálom a plánovaným obdobím investície.
Modelový príklad priamej investície počíta s ročným príjmom z prenájmu 20 000 € pri výnose 4 %. Za 10 rokov predstavuje príjem z prenájmu 200 000 €. Výpočet zároveň predpokladá rast hodnoty nehnuteľnosti o 28 %, teda o 140 000 €. Súčet príjmov a rastu hodnoty tvorí celkový zisk 340 000 € za 10 rokov. Ide o modelový výpočet. Pred rozhodnutím oddeľte tieto položky od skutočných prevádzkových nákladov a financovania.
Uvedený model vychádza z dlhodobého ročného odhadu rastu cien slovenských nehnuteľností o 4 %. Taký predpoklad nie je automatickou vlastnosťou každého bytu. Vývoj závisí od lokality, dopytu, stavu nehnuteľnosti a širšieho trhu. Preto spracujte aj opatrnejší scenár. Zistite, ako sa zmení výsledok pri nižšom nájomnom, vyšších nákladoch alebo pomalšom raste hodnoty.
Pri konkrétnom projekte prejdite tieto oblasti:
- Lokalita: posúďte dostupnosť služieb, občiansku vybavenosť a plánovanú výstavbu v okolí.
- Pozemok: preverenie geologických podmienok, histórie pozemku a dostupnosti inžinierskych sietí pomáha odhaliť možné prekážky.
- Územný plán: porovnajte súčasné využitie pozemku s plánovaným rozvojom lokality.
- Okolie: zhodnoťte riziká miesta a ich možný vplyv na dopyt po prenájme.
- Financie: rozdeľte pravidelný príjem, počiatočné výdavky a náklady, ktoré môžu vzniknúť počas držby.
Pri porovnávaní projektov používajte rovnaké obdobie a rovnaké položky. Zistíte tak, či vyšší očakávaný výnos vyvažuje dodatočné náklady alebo riziká. Riziko závisí od typu nehnuteľnosti aj finančných záväzkov konkrétneho projektu. Ak ide o crowdfunding, počítajte s dlhším viazaním peňazí a vyšším rizikom. Pred vložením kapitálu si rozdeľte jednotlivé zdroje výnosu a určte, kedy očakávate príjem.
Pri investičnej nehnuteľnosti vyberajte lokalitu aj parametre tak, aby podporovali jej zhodnocovanie. Príklad porovnania uvádza investíciu do nehnuteľnosti v hodnote 500.000 EUR. Pri posudzovaní takého projektu skúmajte, čo môže ovplyvniť budúci záujem o lokalitu a hodnotu nehnuteľnosti. Rast budúcej hodnoty môže súvisieť s novou výstavbou alebo rozvojom občianskej vybavenosti v lokalite, no trh s nehnuteľnosťami je volatilný. Očakávaný prínos preto nepovažujte za istý výsledok. Pri výbere preverujte geologické podmienky, históriu pozemku, inžinierske siete, územný plán, občiansku vybavenosť aj riziká okolia. Tieto oblasti posudzujte spoločne: samotný prísľub rozvoja neukazuje, či konkrétny pozemok alebo nehnuteľnosť zodpovedá vašim investičným cieľom.
Modelový príklad ukazuje, ako môže zmena ceny vplývať na výnos pri vlastnom vklade. Ak sa cena nehnuteľnosti zvýši za rok o 5 %, pri vlastnom vklade 40 000 eur to predstavuje výnos 25 %. Tento údaj patrí ku konkrétnemu modelovému výpočtu, preto ho nepreberajte ako očakávanie pre každú investíciu. Pri porovnávaní zohľadnite aj časový priebeh: v modelovom výpočte výnos investície do nehnuteľnosti klesne pod priemerný výnos akciového trhu v šiestom roku. Výsledok tak môže vyzerať inak podľa toho, ako dlho kapitál zostane investovaný. Volatilita trhu zároveň znamená, že budúci rast nemožno pokladať za zaručený. Rozhodnutie preto opierajte o preverenie lokality a pozemku, nie iba o priaznivý scenár zhodnotenia.
Deklarovaný ročný výnos z investície
Pri porovnávaní výnosov oddeľte nájomné, rast ceny a výnos fondu. Pri investovaní do realít s vysokým výnosom sledujte aj to, či údaj označuje hrubý alebo čistý výnos. Rozdiel tvoria najmä náklady na financovanie, prevádzku a správu, ako aj spôsob vyplácania príjmu.
Priemerné ročné výnosy z nehnuteľností sa uvádzajú v rozmedzí 4 až 8 %. Samotný priemer však nehovorí, aký výnos dosiahne konkrétny byt. Výsledok ovplyvňuje nájomné, kúpna cena, neobsadenosť a náklady na údržbu. Pri byte na Slovensku sa priemerný ročný výnos z prenájmu pohybuje medzi 4 až 5 % p. a. Tento údaj sa týka prenájmu, nie celkového zhodnotenia vrátane rastu ceny.
Realitné fondy sa v minulosti obyčajne pohybovali v rozmedzí 3,5 až 5 % ročne. Bežné uvádzané rozpätie výnosov realitných fondov je 3 až 6 % ročne. Rozdiel môže súvisieť s typom majetku, nákladmi fondu a vývojom prenájmov. Niektoré fondy kvalifikovaných investorov zamerané na nehnuteľnosti dosahovali od svojho vzniku výkonnosť vyššiu ako 10 % ročne. Porovnajte obdobie, za ktoré je údaj vypočítaný, aj spôsob započítania výnosov.
Vyššie percento nemusí znamenať pravidelný príjem. Výnos z prenájmu môže prichádzať priebežne, kým rast hodnoty sa prejaví najmä pri predaji. Fond môže vyplácať výnos podľa svojich podmienok. Pri každej ponuke si preto určte, či potrebujete pravidelný príjem alebo plánujete zhodnotenie pri ukončení investície.
Crowdfunding developerských projektov môže uvádzať vopred stanovený výnos alebo podiel na zisku po dokončení projektu. Modelový príklad počíta so zhodnotením 14 % a zloženým úročením. Za 10 rokov v ňom celkový zisk dosahuje 1 348 098 €. Ďalší príklad uvádza ročné zhodnotenie 70 000 €. Takéto príklady porovnávajte podľa dĺžky viazania kapitálu a podmienok projektu, nie iba podľa percenta.
Pri čítaní ponuky si zapíšte tri údaje: deklarovaný výnos, obdobie výpočtu a zdroj príjmu. Odpočítajte priebežné náklady a zohľadnite, ako sa výnos pripisuje. Rast cien nehnuteľností môže zlepšiť celkový výsledok, no prejaví sa až pri ocenení alebo predaji. Rozloženie investície medzi nehnuteľnosti a akcie môže pomôcť diverzifikovať portfólio. Porovnávajte očakávaný príjem, náklady a časový horizont za rovnaké obdobie.
Pri byte na Slovensku kúpenom za 200 000 EUR a prenajímanom za 800 EUR mesačne predstavuje hrubý výnos z prenájmu 4,8 %. Tento prepočet ukazuje, ako sa deklarované percento viaže na cenu bytu a nájomné. Pri posudzovaní ponuky si preto overte, či sa uvádza hrubý výnos, alebo výsledok po zohľadnení nákladov. Samotná hodnota 4,8 % nevyjadruje, koľko peňazí zostane po ich odpočítaní, ani nezahŕňa rast ceny bytu.
V modelovom výpočte dosahuje výnos investície financovanej hypotékou počas prvého roka 20 %. Tento údaj sa týka konkrétneho modelu, preto ho porovnávajte s ponukami, pri ktorých je rovnako vysvetlený spôsob výpočtu a započítanie financovania. Pri realitnom fonde si popri očakávanom výnose všímajte aj neistotu výsledku. Výnos realitného fondu nie je garantovaný a môže ho ovplyvniť ekonomický vývoj, úrokové sadzby aj dopyt po prenájmoch. Pri rozhodovaní si tak oddeľte výsledok konkrétneho modelového prepočtu od vývoja fondu a od príjmu z prenájmu. Takéto rozlíšenie pomôže posúdiť, či údaj zodpovedá vašim očakávaniam a podmienkam investície.
Ktoré slovenské mestá a regióny ponúkajú najvyšší výnos z prenájmu?
Samotný rast cien neukáže, kde prenájom prináša najvyšší výnos. V jednotlivých lokalitách na Slovensku sa čistý ročný výnos z prenájmu pohybuje priemerne medzi 3 % a 5 %. Pri konkrétnom byte rozhoduje pomer kúpnej ceny k dosiahnuteľnému nájomnému. Započítajte aj obdobia bez nájomníka, správu, údržbu a financovanie.
Porovnávajte preto konkrétne nehnuteľnosti, nie iba všeobecné predpoklady o trhu. V hlavnom meste ceny nehnuteľností vzrástli medzi rokmi 2015 a 2023 približne o 50 až 60 %. Vyššia cena pri kúpe môže ovplyvniť výnos z nájomného, aj keď je dopyt po bývaní silný. Pri každej ponuke vypočítajte ročné nájomné voči celkovej vstupnej investícii.
Rast cien sa líši aj medzi jednotlivými časťami krajiny. Od začiatku roka 2019 do konca roka 2025 vzrástli ceny nehnuteľností vo vybraných regiónoch o 152 %. V iných oblastiach bol rast za rovnaké obdobie 76 %. Tieto údaje opisujú zmenu cien, nie výnos z prenájmu. Rýchlejšie rastúci región preto nemožno označiť za výnosnejší iba na základe vyššieho rastu hodnoty.
Pri výbere vhodnej lokality postupujte pri každej ponuke rovnako:
- Porovnajte kúpnu cenu: použite cenu konkrétneho bytu vrátane potrebných úprav.
- Odhadnite nájomné: porovnajte podobné byty v rovnakej časti a zohľadnite ich stav.
- Započítajte prestoje: prázdny byt neprináša nájomný príjem, hoci jeho náklady pokračujú.
- Odpočítajte výdavky: zahrňte správu, údržbu, financovanie a ďalšie prevádzkové položky.
- Porovnajte čistý výsledok: použite rovnaké obdobie a rovnaký spôsob výpočtu pre každú lokalitu.
Tento celoštátny údaj, s ktorým pracuje aj Osiris Development s.r.o., pomáha zasadiť ponuky do širšieho kontextu, no nenahrádza cenu konkrétnej štvrte. V rámci jedného trhu môžu dopyt po prenájme ovplyvniť dostupnosť dopravy, pracovné miesta, školy aj služby. Skontrolujte tieto podmienky v okolí každej nehnuteľnosti.
Rozhodnutie si overte modelovým výpočtom pre každú adresu. Ak byt v drahšej lokalite stojí viac, no prináša podobné nájomné ako byt inde, jeho hrubý výnos môže byť nižší. Ak je cena nižšia, preskúmajte, či daná oblasť udrží záujem nájomníkov. Rast hodnoty a výnos z prenájmu sledujte oddelene. Až potom ich súčet porovnajte s nákladmi a plánovaným obdobím držby.
Osiris Development s.r.o.: Výkup bytov
Osiris Development s.r.o. vykupuje byty, rodinné domy a pozemky na Slovensku. Ak zvažujete predaj namiesto ďalšieho prenajímania alebo potrebujete uvoľniť kapitál, priamy výkup môže byť vhodnou možnosťou. Ponuku pripravujú do 24 hodín, pričom vyplatenie prebieha po podpise zmluvy. Transakcie prebiehajú pod dohľadom právnika a notára a služba je bez provízie.
Ak chcete investovať do realitných projektov namiesto kúpy konkrétneho bytu, k dispozícii je investičný program s garantovaným výnosom 12 % ročne. Pri rozhodovaní porovnajte podmienky programu s vlastným časovým plánom a potrebou dostupnosti kapitálu.
Ak chcete prebrať predaj bytu alebo možnosti investovania, kontaktujte Osiris Development s.r.o. alebo navštívte vykupbyvania.sk.
Urobte ďalší krok podľa svojho investičného plánu
Pred rozhodnutím si zapíšte, čo má investícia zabezpečiť a aké obmedzenia nechcete prekročiť. Zvážte, koľko času môžete venovať správe, ako dlho môžu byť vaše peniaze viazané a aký pokles hodnoty unesiete. Tieto priority vám pomôžu vyradiť možnosti, ktoré síce vyzerajú výnosne, no nezodpovedajú vášmu plánu.
Investovanie do realít s vysokým výnosom si vyžaduje porovnávať očakávaný výsledok s vlastnými cieľmi. Keď si určíte, či uprednostňujete priame vlastníctvo alebo inú formu realitnej investície, môžete svoje ďalšie rozhodnutie zasadiť do širšieho kontextu realitných možností na Slovensku.
Postupujte podľa jasných kritérií a doprajte si čas na premyslený výber. Dobrý plán vám pomôže rozhodovať sa s väčšou istotou.
Často kladené otázky
Ktorá investícia je teda lepšia?
Lepšia je možnosť, ktorá zodpovedá vášmu cieľu, kapitálu a tolerancii rizika. Ak chcete vlastniť konkrétnu nehnuteľnosť a rozhodovať o jej využití, zvážte priamu kúpu. Ak uprednostňujete rozloženie investície medzi viacero nehnuteľností bez priamej správy, preskúmajte realitný fond. Pred výberom porovnajte čistý výnos, pravidlá výberu peňazí a čas, ktorý môžete investícii venovať.
Ako prebieha spolupráca?
Pri priamom predaji odovzdáte základné údaje o nehnuteľnosti. Nasledujú ocenenie a obhliadka, potom príprava zmluvy a notárskej úschovy. Po podpise a vybavení potrebných krokov sa uskutoční platba. Osiris Development s.r.o. vykupuje byty, rodinné domy a pozemky. Predávajúci tak rieši priamy predaj, nie hľadanie nájomníka ani správu investičného bytu.
Aké stratégie existujú?
Pri priamej kúpe môžete nehnuteľnosť držať a získavať príjem z prenájmu, prípadne ju neskôr predať. Hypotéka mení pomer vlastného kapitálu a záväzkov. Realitný fond umožňuje investovať do portfólia nehnuteľností bez priameho vlastníctva. Crowdfunding spája investorov pri financovaní projektu. Porovnajte zdroj výnosu, čas viazania peňazí a mieru vlastnej kontroly.
Aký je dlhodobý výnos nehnuteľností?
Výsledok závisí od obdobia, lokality a toho, či sa počíta rast cien, prenájom alebo ich kombinácia. Za uvedené 21-ročné obdobie rástla hodnota bývania na Slovensku priemerne o 6,84 % ročne. Ďalší historický údaj uvádza priemerný dlhodobý ročný výnos nehnuteľností približne 5 %. Tieto čísla nemusia vyjadrovať rovnaký spôsob výpočtu, preto ich nepovažujte za predpoveď budúceho výnosu.
Aké výnosy z prenájmu nehnuteľností možno dosiahnuť na Slovensku?
Priemerný ročný výnos z prenájmu na Slovensku sa uvádza v rozmedzí 4 až 5 % p. a. V krajských mestách sa priemerný čistý výnos pohybuje medzi 3 % a 5 %. Konkrétny výsledok závisí od kúpnej ceny, nájomného, neobsadenosti a nákladov. Pri porovnávaní si overte, či údaj predstavuje hrubý výnos alebo čistý príjem po výdavkoch.
Aké alternatívy priamej kúpy ponúkajú realitné fondy a crowdfunding?
Realitný fond zhromažďuje kapitál investorov a môže ho rozložiť medzi viacero nehnuteľností alebo súvisiacich aktív. Nemusíte sami vyberať konkrétny byt ani zabezpečovať jeho správu. Crowdfunding umožňuje viacerým investorom spoločne financovať projekt. Pri developerskom projekte môžu byť peniaze viazané dlhšie a riziko vyššie. Pred investovaním si preštudujte pravidlá vyplácania a spôsob rozdelenia výnosu.
Aké sú hlavné riziká investovania do nehnuteľností s vysokým výnosom?
Výnos môže klesnúť, ak sa zníži nájomné, nehnuteľnosť zostane neobsadená alebo sa zvýšia náklady na údržbu a financovanie. Pri kúpe na úver musíte splácať aj v období bez nájomníka. Predaj môže trvať dlhšie, než plánujete. Crowdfunding prináša aj projektové riziko a dlhšie viazanie kapitálu. Posudzujte preto príjmy, záväzky aj plánovaný čas držby.
Ako sa porovnáva výnos z nehnuteľností s výnosom z akcií, dlhopisov a termínovaných vkladov?
Akcie môžu kolísať výraznejšie, zatiaľ čo priama nehnuteľnosť sa nedá predať okamžite. Historický priemerný ročný výnos akciového trhu meraný indexom S&P 500 je približne 10 %. Pri dlhopisoch a termínovaných vkladoch porovnajte ponúkaný výnos, dobu viazania a podmienky predčasného výberu. Všetky možnosti posudzujte po nákladoch a podľa toho, kedy budete potrebovať investované peniaze.