Môže hypotéka predaj nehnuteľnosti zastaviť? Nie. Výkup nehnuteľností s hypotékou je možný, ak sa vopred dohodne vyplatenie zostávajúceho úveru a postup pri uvoľnení záložného práva. Dôležité je vedieť, komu sa vyplatí časť kúpnej ceny a ako sa zabezpečí prevod vlastníctva.
Predaj môže skomplikovať komunikácia s bankou, potrebné dokumenty aj otázka, kedy dostanete zvyšok peňazí. Samotná hypotéka však predaj automaticky nevylučuje. Úver sa môže vysporiadať z kúpnej ceny. Ďalšou možnosťou môže byť prevzatie existujúceho dlhu kupujúcim, ak s tým banka súhlasí. Konkrétny postup závisí od podmienok úveru a transakcie.
V článku sa dozviete, ako jednotlivé možnosti fungujú, aké podklady si pripraviť a ako plánovať bezpečný prevod. Predstavíme aj priamy výkup, keď potrebujete postupovať rýchlo a nechcete hľadať kupujúceho. Osiris Development s.r.o. vykupuje nehnuteľnosti bez provízie a zabezpečuje právny servis. Transakcie prebiehajú pod dohľadom právnika a notára. Ponuku pripraví do 24 hodín, pričom vyplatenie závisí od dohodnutých krokov a podmienok vysporiadania hypotéky.
Kľúčové Poznatky
- Pri výkupe nehnuteľnosti s hypotékou si najskôr zistite aktuálny zostatok úveru a podmienky jeho vysporiadania.
- Splatenie úveru z kúpnej ceny aj jeho prevzatie kupujúcim závisia od podmienok banky a konkrétnej zmluvy.
- Pri výbere medzi priamym výkupom a predajom na trhu zvážte, či je pre vás dôležitejšia rýchlosť, alebo čas na hľadanie kupujúceho a dosiahnutie očakávanej ceny.
- Pripravte si doklady k nehnuteľnosti a úveru. Potrebná dokumentácia pri predaji závisí od nehnuteľnosti a priebehu transakcie.
- Osiris Development ponúka bezplatné nezáväzné ocenenie, výkup bez provízie a právny aj administratívny servis.
Čo znamená hypotéka pri predaji nehnuteľnosti?
Hypotéka neznamená, že nehnuteľnosť nemôžete predať. Pri príprave predaja však treba zohľadniť úver a záložné právo v prospech banky. Najskôr si zistite, koľko z úveru zostáva splatiť a aké podmienky banka stanovuje na jeho vysporiadanie. Od týchto údajov sa odvíja, aká suma môže po predaji pripadnúť vám.
Predaj nehnuteľnosti s hypotékou je prevod vlastníctva, pri ktorom treba zároveň dohodnúť vysporiadanie existujúceho úveru a záložného práva. Konkrétne riešenie závisí od podmienok úveru, banky a priebehu transakcie. Preto si postup vždy overte podľa dokumentov k vášmu úveru.
Ako súvisí hypotéka so záložným právom?
Hypotéka je úver, ktorý sa zvyčajne používa na financovanie nehnuteľnosti. Záložné právo zabezpečuje pohľadávku banky. Ak je zapísané na predávanej nehnuteľnosti, kupujúci ho uvidí v údajoch o vlastníctve. Viac o základnom význame pojmu nájdete v zdroji o tom, čo je hypotéka.
Aktuálny zápis vlastníkov a práv súvisiacich s nehnuteľnosťou si overte v katastri. Skontrolujte, či údaje zodpovedajú nehnuteľnosti, ktorú plánujete predať, a venujte pozornosť evidovaným ťarchám. Zápis vám pomôže zorientovať sa, no sám neurčuje, ako sa má predaj uskutočniť. Postup treba zosúladiť s dokumentmi k úveru a okolnosťami transakcie.
Čo si predávajúci potrebuje ujasniť ako prvé?
Požiadajte banku o aktuálne vyčíslenie zostávajúceho dlhu. Zistite, ku ktorému dátumu suma platí a aké podmienky banka uvádza pre vysporiadanie úveru. Zostatok sa môže meniť, preto starší údaj nepovažujte za konečný podklad na rozhodnutie. Overte si aj prípadné podmienky predčasného splatenia.
Potom porovnajte zostatok úveru s očakávanou realitnou cenou. Realitná cena vyjadruje hodnotu nehnuteľnosti na trhu, kým zostatok hypotéky je dlh voči banke. Rozdiel medzi nimi ešte nepredstavuje konečnú sumu, ktorú dostanete. Výsledok závisí od vysporiadania úveru a ďalších podmienok transakcie.
Ujasnite si aj svoju prioritu. Potrebujete predať rýchlo, zosúladiť termín s hľadaním ďalšieho bývania alebo máte priestor sústrediť sa na dosiahnutie očakávaného výnosu? Pri výkupe nehnuteľností s hypotékou vám tieto odpovede pomôžu porovnať možnosti podľa vašej situácie, nielen podľa výšky ponuky.
Aké možnosti vysporiadania hypotéky máte pri predaji?
Úver možno pri predaji vysporiadať viacerými spôsobmi. Rozhodujú podmienky úverovej zmluvy, stanovisko banky a dohoda účastníkov transakcie. Najskôr si preto ujasnite, aké riešenia banka pripúšťa a ako sa pri každom z nich naloží s kúpnou cenou aj záložným právom.
Splatenie hypotéky z kúpnej ceny
Časť kúpnej ceny môže ísť na splatenie zostávajúceho úveru. Ak je cena vyššia než dlh, zvyšná suma môže po jeho vyrovnaní pripadnúť predávajúcemu podľa dohodnutých podmienok. Presný tok peňazí a postup pri uvoľnení záložného práva treba nastaviť pre konkrétny predaj. Zmluvy majú jasne určovať, komu sa peniaze vyplácajú a za akých podmienok.
Pri príprave tohto postupu si s bankou vyjasnite najmä:
- aktuálny zostatok úveru a dátum, ku ktorému sa vyčíslenie vzťahuje,
- podmienky splatenia a vydania súhlasu potrebného na riešenie záložného práva,
- rozdelenie kúpnej ceny medzi úhradu banke a prípadný zvyšok pre vás.
Právna kontrola zmlúv a bezpečné nastavenie platby pomáhajú predísť nejasnostiam. Notárska úschova umožňuje uvoľniť peniaze podľa vopred dohodnutých podmienok. Postup však treba zosúladiť s požiadavkami banky aj podmienkami predaja.
Prenos úveru alebo jeho prevzatie kupujúcim
Prenos úveru na inú nehnuteľnosť a prevzatie úveru kupujúcim sú dve odlišné možnosti. Pri prenose riešite pokračovanie svojho financovania v súvislosti s inou nehnuteľnosťou. Pri prevzatí vstupuje do úverového vzťahu kupujúci. V oboch prípadoch záleží na individuálnom posúdení a súhlase banky. Kupujúci ani banka nemusia s takýmto riešením súhlasiť.
Pri porovnávaní možností si položte tieto otázky:
- Splatenie z kúpnej ceny: Pokryje predajná cena dlh a aké podmienky určí banka na vysporiadanie?
- Prenos úveru: Plánujete kúpu alebo financovanie inej nehnuteľnosti a pripúšťa banka presun úveru?
- Prevzatie kupujúcim: Je kupujúci ochotný rokovať o prevzatí úveru a schváli ho banka?
Ak chcete obmedziť administratívu a hľadanie záujemcu, priamy výkup je ďalšou možnosťou. Pri priamom výkupe nehnuteľnosti sa podmienky dohodnú s ohľadom na existujúcu ťarchu. Vysporiadanie hypotéky naďalej závisí od banky a dohody pri predaji.
Priamy výkup alebo bežný predaj: čo zvážiť pri hypotéke?
Pri hypotéke porovnávate nielen možné predajné ceny. Zvážte aj čas, administratívu a spôsob vysporiadania úveru. Pri oboch možnostiach treba počítať s aktuálnym zostatkom hypotéky a podmienkami banky. Výkup nehnuteľností s hypotékou môže skrátiť čas strávený hľadaním kupujúceho, no výsledná cena sa môže líšiť od ceny dosiahnuteľnej pri dlhšom predaji na trhu.
Voľba medzi priamym výkupom a predajom na trhu závisí od vašich priorít a podmienok konkrétnej transakcie. Ani jedna cesta nie je najlepšia pre každého vlastníka.
Kedy môže dávať zmysel priamy výkup?
Priamy výkup môže byť vhodný, ak potrebujete predať bez dlhšieho hľadania záujemcu alebo chcete obmedziť počet krokov a obhliadok. Porovnajte konkrétnu ponuku s očakávanou realitnou cenou. Zohľadnite aj záväzky k nehnuteľnosti, najmä zostatok úveru a spôsob vysporiadania hypotéky.
Vopred si ujasnite, aká suma vám môže zostať po vyrovnaní úveru. Podmienky úhrady a ďalší postup treba zosúladiť s bankou a dohodnúť pri predaji. Priamy výkup zjednodušuje hľadanie kupujúceho, nemení však podmienky úveru ani jeho vysporiadania.
Kedy uprednostniť predaj s dlhším časovým rámcom?
Ak máte čas a prioritou je hľadanie kupujúceho za očakávanú realitnú cenu, môžete zvážiť predaj na trhu. Počítajte s prípravou ponuky, komunikáciou so záujemcami, obhliadkami a administratívou. Dĺžka procesu závisí od nehnuteľnosti a priebehu predaja. Pri hypotéke treba zároveň zosúladiť jej vysporiadanie s podmienkami prevodu.
Pri porovnávaní zvážte najmä tieto rozdiely:
- Čas: Pri priamom výkupe rokujete priamo s kupujúcim. Predaj na trhu môže zahŕňať hľadanie záujemcu a viacero rokovaní.
- Administratíva a obhliadky: Pri výkupe nemusíte organizovať obhliadky pre desiatky záujemcov. Pri predaji na trhu počítajte s komunikáciou a prezentáciou nehnuteľnosti.
- Cenové očakávania: Rýchlejší predaj môže priniesť inú cenu než predaj s dlhším hľadaním kupujúceho. Porovnajte ponuku s očakávanou cenou na trhu.
- Hypotéka: Pri každej možnosti si ujasnite, ako sa úver vysporiada a aké podmienky stanovuje banka.
Ak zvažujete priamy predaj, ocenenie nehnuteľnosti vám pomôže porovnať ponuku s vašimi časovými a cenovými prioritami.
Ako pripraviť predaj nehnuteľnosti s hypotékou bezpečne?
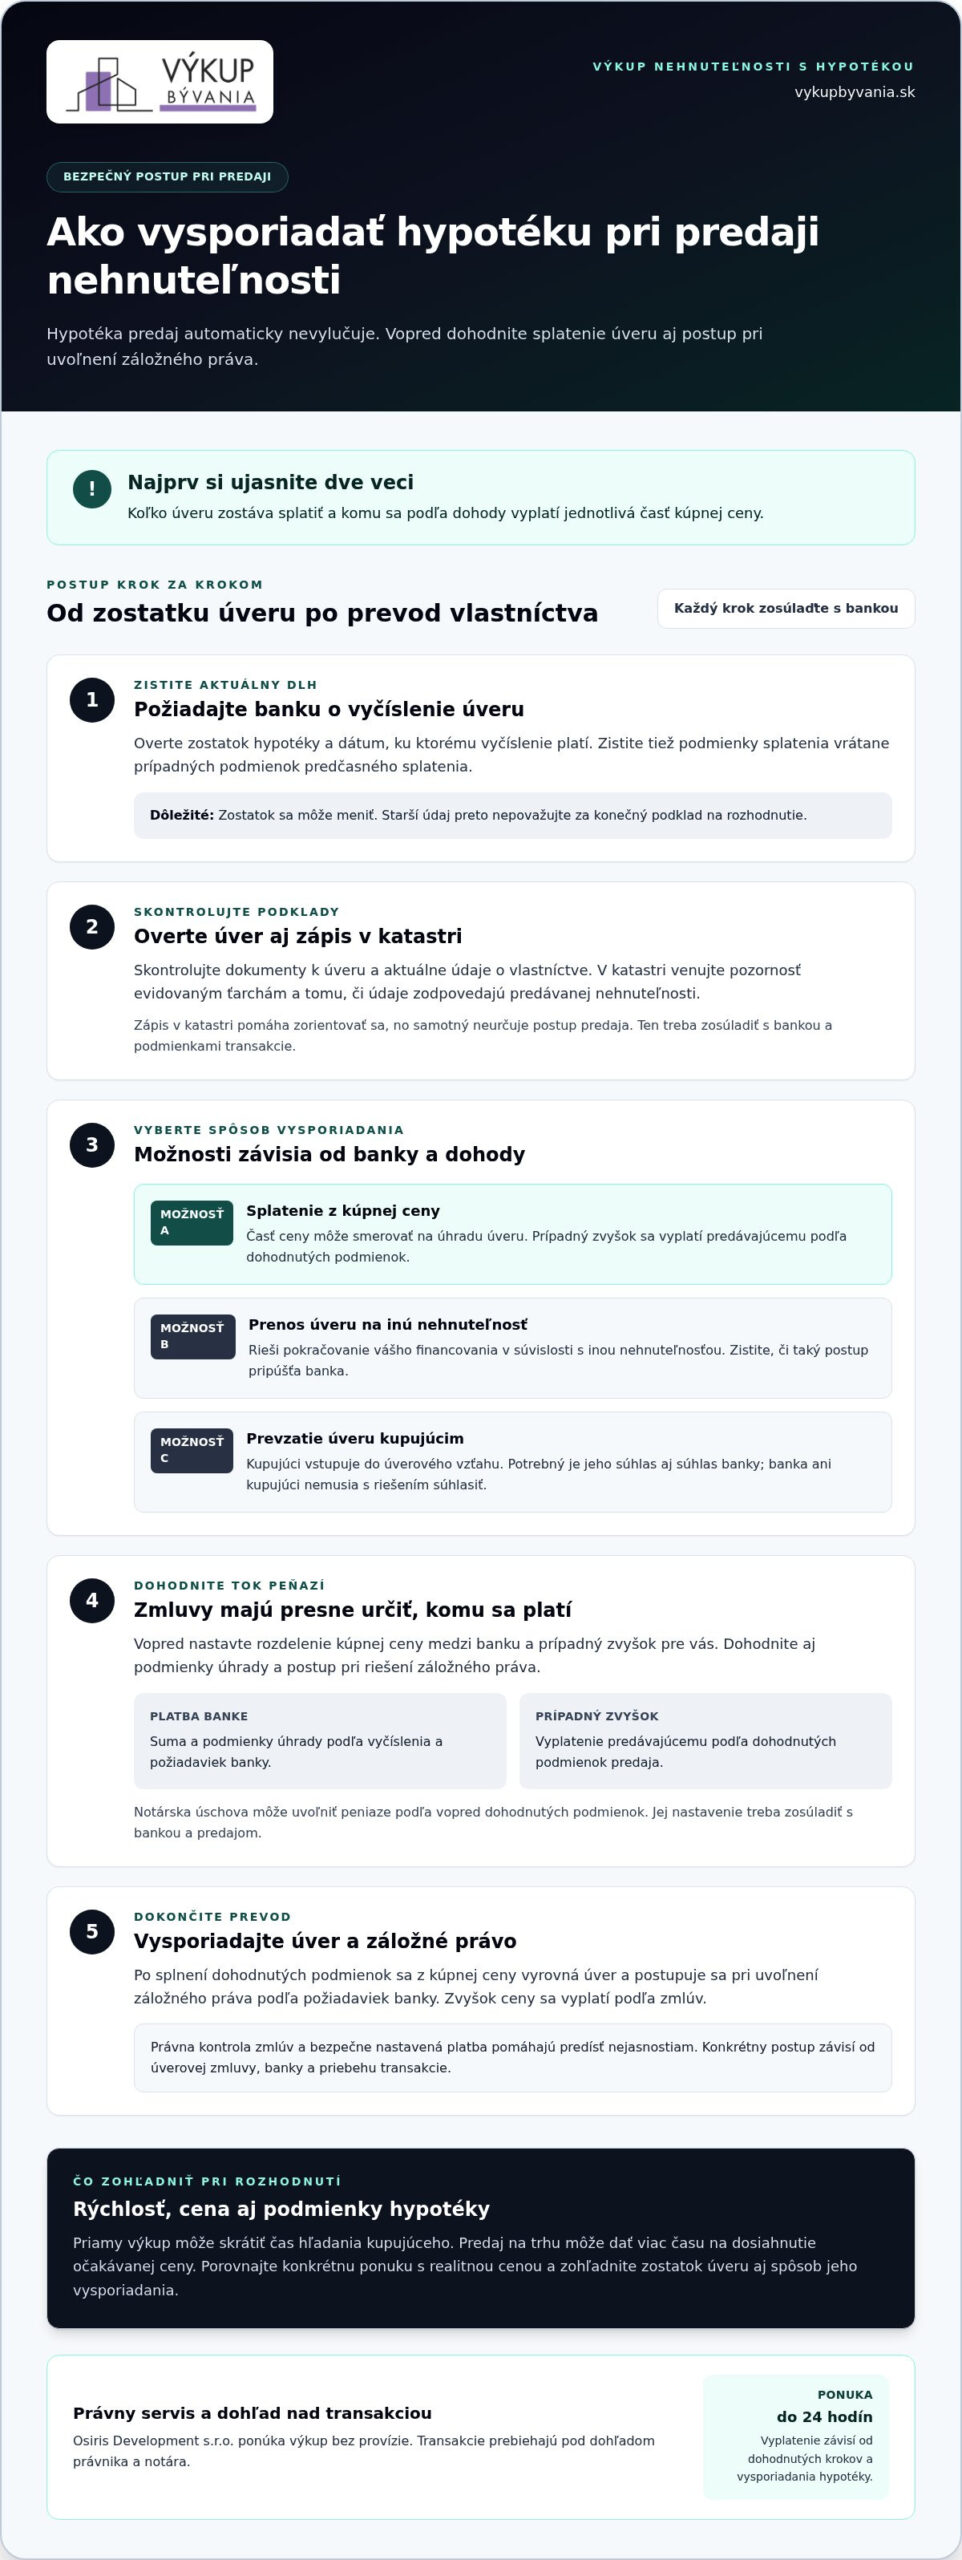
Bezpečný postup sa začína prehľadom dokladov a končí kontrolou, či zmluvy zodpovedajú dohodnutému predaju aj vysporiadaniu úveru. Pri výkupe nehnuteľností s hypotékou si kroky naplánujte vopred. Dokumentácia pri predaji závisí od typu nehnuteľnosti a konkrétnej transakcie. Zoznam potrebných dokumentov preto nemusí byť pri každom predaji rovnaký.
Doklady a informácie, ktoré si pripraviť
Zhromaždite dostupné podklady o vlastníctve, stave nehnuteľnosti a podmienkach hypotéky. Porovnajte údaje v dokumentoch s aktuálnym zápisom v katastri. Ak nájdete rozdiel alebo niečomu nerozumiete, vyriešte to pred podpisom, nie až počas prevodu.
- Skontrolujte údaje o vlastníctve. Pozrite si aktuálny list vlastníctva a overte, či údaje zodpovedajú vašim dokladom a nehnuteľnosti, ktorú predávate.
- Zhromaždite dostupné podklady k nehnuteľnosti. Pripravte dokumenty a informácie, ktoré máte k dispozícii. Potrebný rozsah závisí od konkrétneho prípadu.
- Pripravte údaje o úvere. Požiadajte banku o aktuálne vyčíslenie zostatku a informácie o podmienkach jeho vysporiadania.
Tieto kroky vám pomôžu určiť, čo treba upraviť v zmluvách. Právny postup závisí od dokumentov, dohody a podmienok banky.
Zmluvy, platba a dohľad nad prevodom
Pred podpisom si dôkladne prečítajte kúpnu zmluvu a skontrolujte, či zachytáva dohodnutý spôsob úhrady. Pri predaji s hypotékou musí byť zrozumiteľné, aká časť ceny smeruje na vysporiadanie úveru, ako sa naloží s prípadným zvyškom a aký postup sa dohodol pri záložnom práve. Nejasnosti riešte ešte pred podpisom.
- Nechajte skontrolovať zmluvy. Právnik môže posúdiť, či dokumenty zodpovedajú dohodnutým podmienkam a priebehu predaja.
- Ujasnite si spôsob platby. Overte, komu sa peniaze vyplácajú, v akom poradí a za akých podmienok.
- Zvážte notársku úschovu. Notárska úschova umožňuje bezpečne uschovať peniaze a vyplatiť ich podľa vopred dohodnutých podmienok.
- Sledujte zmeny v katastri. Po podaní dokumentov kontrolujte zápis prevodu vlastníctva a súvisiace zmeny podľa dohodnutého postupu.
Pri výkupe od Osiris Development prebiehajú transakcie pod dohľadom právnika a notára. Spoločnosť zabezpečuje právny a administratívny servis. Ak pripravujete predaj, ocenenie nehnuteľnosti vám poskytne podklad na porovnanie možností.
Ako Osiris Development rieši výkup nehnuteľnosti s hypotékou?
Pri predaji zaťaženej nehnuteľnosti posudzujte ponuku v súvislosti s vašou situáciou, nielen podľa jej výšky. Osiris Development s.r.o. vykupuje nehnuteľnosti priamo a ponuku pripravuje podľa konkrétnej nehnuteľnosti a podmienok predaja. Pri posúdení môžete uviesť, čo potrebujete vyriešiť a aký časový rámec vám vyhovuje. Hypotéka zostáva súčasťou dohody a jej vysporiadanie treba zosúladiť s podmienkami banky.
Čo zahŕňa priamy výkup od Osiris Development?
Pri priamom výkupe je kupujúcim samotná spoločnosť. Pri posúdení ponuky pomôžu informácie o stave nehnuteľnosti, vlastníctve a úvere. Vďaka nim možno pripraviť návrh ďalšieho postupu pre konkrétnu situáciu. Rozsah dokumentácie a kroky pri prevode sa môžu líšiť podľa nehnuteľnosti a dohody.
Pred rozhodnutím porovnajte navrhovanú cenu so svojím očakávaním a so sumou, ktorá vám môže zostať po vysporiadaní záväzku. Dôležitá je aj úhrada, načasovanie a rozdelenie úloh pri príprave predaja. Podmienky, ktorým nerozumiete, si vyjasnite ešte pred podpisom.
Osiris Development zabezpečuje právny servis, úhradu poplatkov a prevod nehnuteľnosti. Pri hypotéke musí dohodnuté riešenie zohľadniť údaje o úvere aj požiadavky banky. Posudzujte preto celú ponuku: cenu, spôsob vysporiadania, podmienky platby a nadväzujúce kroky pri prevode vlastníctva.
Ako urobiť ďalší krok bez zbytočného tlaku?
Ujasnite si priority a pripravte dostupné informácie o nehnuteľnosti a hypotéke. Keď dostanete návrh, porovnajte ho s vlastnými očakávaniami. Zrozumiteľný plán vám pomôže posúdiť, či podmienky predaja zodpovedajú vašej finančnej situácii a tomu, čo potrebujete po prevode vyriešiť.
Prvý krok nemusí znamenať záväzok predať. Najskôr si môžete urobiť predstavu o hodnote nehnuteľnosti a porovnať ju so svojimi očakávaniami. Ak sa rozhodnete pokračovať, venujte pozornosť tomu, aby boli podmienky predaja, úhrada úveru a prevod vlastníctva dohodnuté zrozumiteľne.
Informácie o hodnote nehnuteľnosti a o možnostiach priameho výkupu nájdete na stránke nezáväzné ocenenie nehnuteľnosti.
Urobte ďalší krok s jasným plánom
Pred rozhodnutím si stanovte, čo je pre vás najdôležitejšie: čas predaja, plánovanie ďalšieho bývania alebo suma, ktorá vám zostane po vysporiadaní úveru. Pri výkupe nehnuteľností s hypotékou vám tieto priority pomôžu posúdiť, či ponuka zodpovedá vašej situácii. Vychádzajte z aktuálnych údajov o úvere a podmienok, ktoré sa týkajú vášho predaja.
Najskôr môžete získať predstavu o hodnote nehnuteľnosti a porovnať ju so svojimi očakávaniami. Ak sa rozhodnete pokračovať, dbajte na to, aby boli podmienky predaja, úhrada úveru a prevod vlastníctva jasne dohodnuté.
Požiadajte o bezplatné nezáväzné ocenenie nehnuteľnosti a získajte podklad na informované rozhodnutie. Osiris Development pripraví ponuku do 24 hodín a pri priamom výkupe zabezpečí právny servis bez provízie.
Často kladené otázky
Môžem predať nehnuteľnosť, na ktorej ešte viazne hypotéka?
Predaj môže byť možný aj počas splácania úveru. Pred plánovaním termínu porovnajte aktuálne údaje o nehnuteľnosti s dostupnými dokumentmi. Ak sa líšia mená vlastníkov, označenie nehnuteľnosti alebo evidované ťarchy, vyjasnite si, ako sa rozdiely premietnu do prípravy zmlúv. Predídete tak zdržaniam pri dohadovaní podmienok.
Ako sa pri predaji vyplatí zostatok hypotéky?
Spôsob úhrady nechajte jasne zachytiť v dokumentoch k predaju. Skontrolujte, kto platbu vykoná, na aký účet smeruje a aké potvrdenie bude dokladom o jej uskutočnení. Ak sa podpis alebo platba posunie na iný dátum, overte, či sa nemenia údaje použité pri príprave transakcie.
Môže kupujúci prevziať moju hypotéku?
Takýto postup možno zvážiť, no predbežný súhlas kupujúceho nestačí. Potrebný je aj súhlas banky. Dohodnite si tiež náhradný postup pre prípad, že prevzatie úveru nebude možné. Potom môžete porovnať inú ponuku alebo upraviť plán predaja bez spoliehania sa na jedinú možnosť.
Je pri predaji nehnuteľnosti s hypotékou potrebný súhlas banky?
Záleží na podmienkach konkrétneho úveru a zvolenom riešení. Pri komunikácii s bankou si zaznamenajte, ktorých krokov sa jej stanovisko týka a aké podklady potrebuje. Rozlišujte medzi informáciou o úvere a potvrdením, že dohodnutý postup možno použiť pri vašom predaji. Tieto údaje zosúlaďte ešte pred konečným dohodnutím termínov.
Dostanem pri predaji celú kúpnu cenu, aj keď mám hypotéku?
Závisí to od dohodnutej ceny a záväzkov, ktoré sa majú pri predaji vyrovnať. Zostavte si prehľad očakávaných príjmov a výdavkov. Zahrňte položky, ktoré sa týkajú vašej transakcie, a rozlišujte medzi sumou uvedenou v ponuke a sumou, ktorú budete mať po dohodnutých platbách k dispozícii.
Ako rýchlo môžem dostať peniaze pri priamom výkupe?
Osiris Development pripraví ponuku do 24 hodín. Pri priamom výkupe môžu byť peniaze na účte do 7 dní, v niektorých prípadoch aj do 24 hodín. Pri nehnuteľnosti s hypotékou závisí načasovanie aj od pripravenosti podkladov a podmienok vysporiadania úveru. Pred podpisom si ujasnite časový plán, podmienky uvoľnenia platby a jej pripísania na účet.
Platí sa pri priamom výkupe provízia alebo ocenenie?
Priamy výkup od Osiris Development je bez provízie a ocenenie je bezplatné a nezáväzné. V zmluvných podkladoch si prečítajte podmienky konkrétneho prevodu, najmä dohodnutý spôsob platby a úhradu poplatkov.