Samotný rast ceny bytu ešte neukazuje, koľko na investícii skutočne zarobíte. Pri zhodnotení kapitálu v realitách zohľadnite nielen kúpnu cenu, ale aj financovanie, údržbu, obdobia bez nájomníka a daňové povinnosti. Rozhoduje čistý výnos po odpočítaní nákladov.
Investícia do bytu môže prinášať príjem z prenájmu aj rast hodnoty nehnuteľnosti. Výsledok ovplyvňuje lokalita, stav bytu, výška nájomného a to, ako dlho zostane nehnuteľnosť obsadená. Samotné porovnanie nákupnej a predajnej ceny preto nestačí.
Dozviete sa, ktoré náklady zahrnúť do výpočtu a ako posudzovať výnos a návratnosť. Pozrieme sa aj na modelové projekcie bytov v Košiciach a Bratislave a na to, ako môže zhodnotenie pomôcť chrániť kapitál pred infláciou.
Kľúčové poznatky
- Pri posudzovaní bytu oddeľte rast jeho ceny od príjmu z prenájmu a do výpočtu zahrňte aj priebežné náklady.
- Modelové projekcie pre Košice a Bratislavu ukazujú, prečo treba porovnávať vstupnú cenu, nájomné aj predpokladaný rast hodnoty.
- Čistý výnos a návratnosť počítajte až po zohľadnení údržby, neobsadenosti, financovania a daní.
- Byt, pozemok a komerčná nehnuteľnosť majú odlišné zdroje výnosu aj nároky na správu. Výber prispôsobte svojmu investičnému horizontu a potrebe dostupnosti kapitálu.
- Pri porovnávaní nehnuteľností s akciami, ETF a vkladmi sledujte nielen možný výnos, ale aj kolísanie hodnoty a jednoduchosť predaja.
Projekcia zhodnotenia bytov v Košiciach a Bratislave
Pri odhade výnosu oddeľte rast ceny od príjmu z prenájmu. Rôzne lokality majú rozdielne vstupné ceny, nájomné aj modelové miery zhodnotenia. Projekcia je scenár, nie prísľub budúcej predajnej ceny. Aj keď hodnota bytu rastie, výsledok investície závisí od nákladov, obsadenosti a času predaja. Pri posudzovaní ochrany kapitálu porovnajte očakávaný rast s infláciou za rovnaké obdobie.
Model uvádza čistý výnos 4,67 % a dobu návratnosti 21,4 roka. Desaťročná projekcia počíta s hodnotou nehnuteľnosti 114 240 € a kumulatívnym príjmom z prenájmu 39 680 €. Tieto hodnoty sú samostatné položky projekcie, nie suma čistého zisku. Pri vlastnom výpočte zohľadnite aj neobsadenosť a priebežné výdavky.
Očakávané ročné zhodnotenie je 2,5 % a čistý výnos dosahuje 4,34 %. Ceny nehnuteľností určených na bývanie v sledovaných regiónoch medziročne vzrástli takmer o 20 %. Takýto trhový pohyb neposkytuje záruku, že rovnaký rast zopakuje konkrétny byt. Poloha, technický stav a dosiahnuteľné nájomné menia výsledok. Porovnajte preto konkrétny byt s modelom, nie iba mesto s mestom.
Krátkodobé financovanie realitného projektu môže preklenúť časový rozdiel medzi výdavkom a očakávaným príjmom. Pred rozhodnutím si určte účel peňazí, dobu financovania, náklady a zdroj splatenia. Pri výstavbe môže byť dôležitý súlad čerpania s postupom prác a predajom jednotiek. Ak sa príjem oneskorí, investor potrebuje vedieť, z čoho záväzok uhradí. Financovanie preto posudzujte podľa peňažných tokov projektu, nielen podľa predpokladaného rastu hodnoty.
Pri výbere developera, akým je napríklad Osiris Development s.r.o., si najprv rozdeľte preverenie na tri oblasti: projekt, financovanie a realizáciu. Preskúmajte vlastnícke vzťahy k pozemku, stav povoľovania, rozpočet a harmonogram. V dokumentoch porovnajte plánované náklady s dostupným financovaním a určte, kto nesie riziko omeškania. Potom posúďte skúsenosti tímu na dokončených projektoch a spôsob pravidelného informovania investorov. Každý rozpor medzi prezentovaným plánom a zmluvnými dokumentmi si vyjasnite pred vložením kapitálu. Pri krátkodobom financovaní venujte osobitnú pozornosť splatnosti a zdroju úhrady.
Medziročný rast v rôznych regiónoch a desaťročná projekcia sa týkajú odlišných období. Neporovnávajte ich ako rovnocenné výnosy. Pre každý byt si osobitne zaznamenajte vstupnú cenu, očakávané nájomné, plánovaný horizont a náklady. Potom vytvorte opatrnejší scenár s nižším nájomným alebo pomalším predajom. Tak zistíte, či príležitosť stojí na udržateľnom príjme, alebo najmä na predpoklade ďalšieho rastu trhovej hodnoty.
Ako vypočítať čistý výnos a návratnosť investície do nehnuteľnosti?
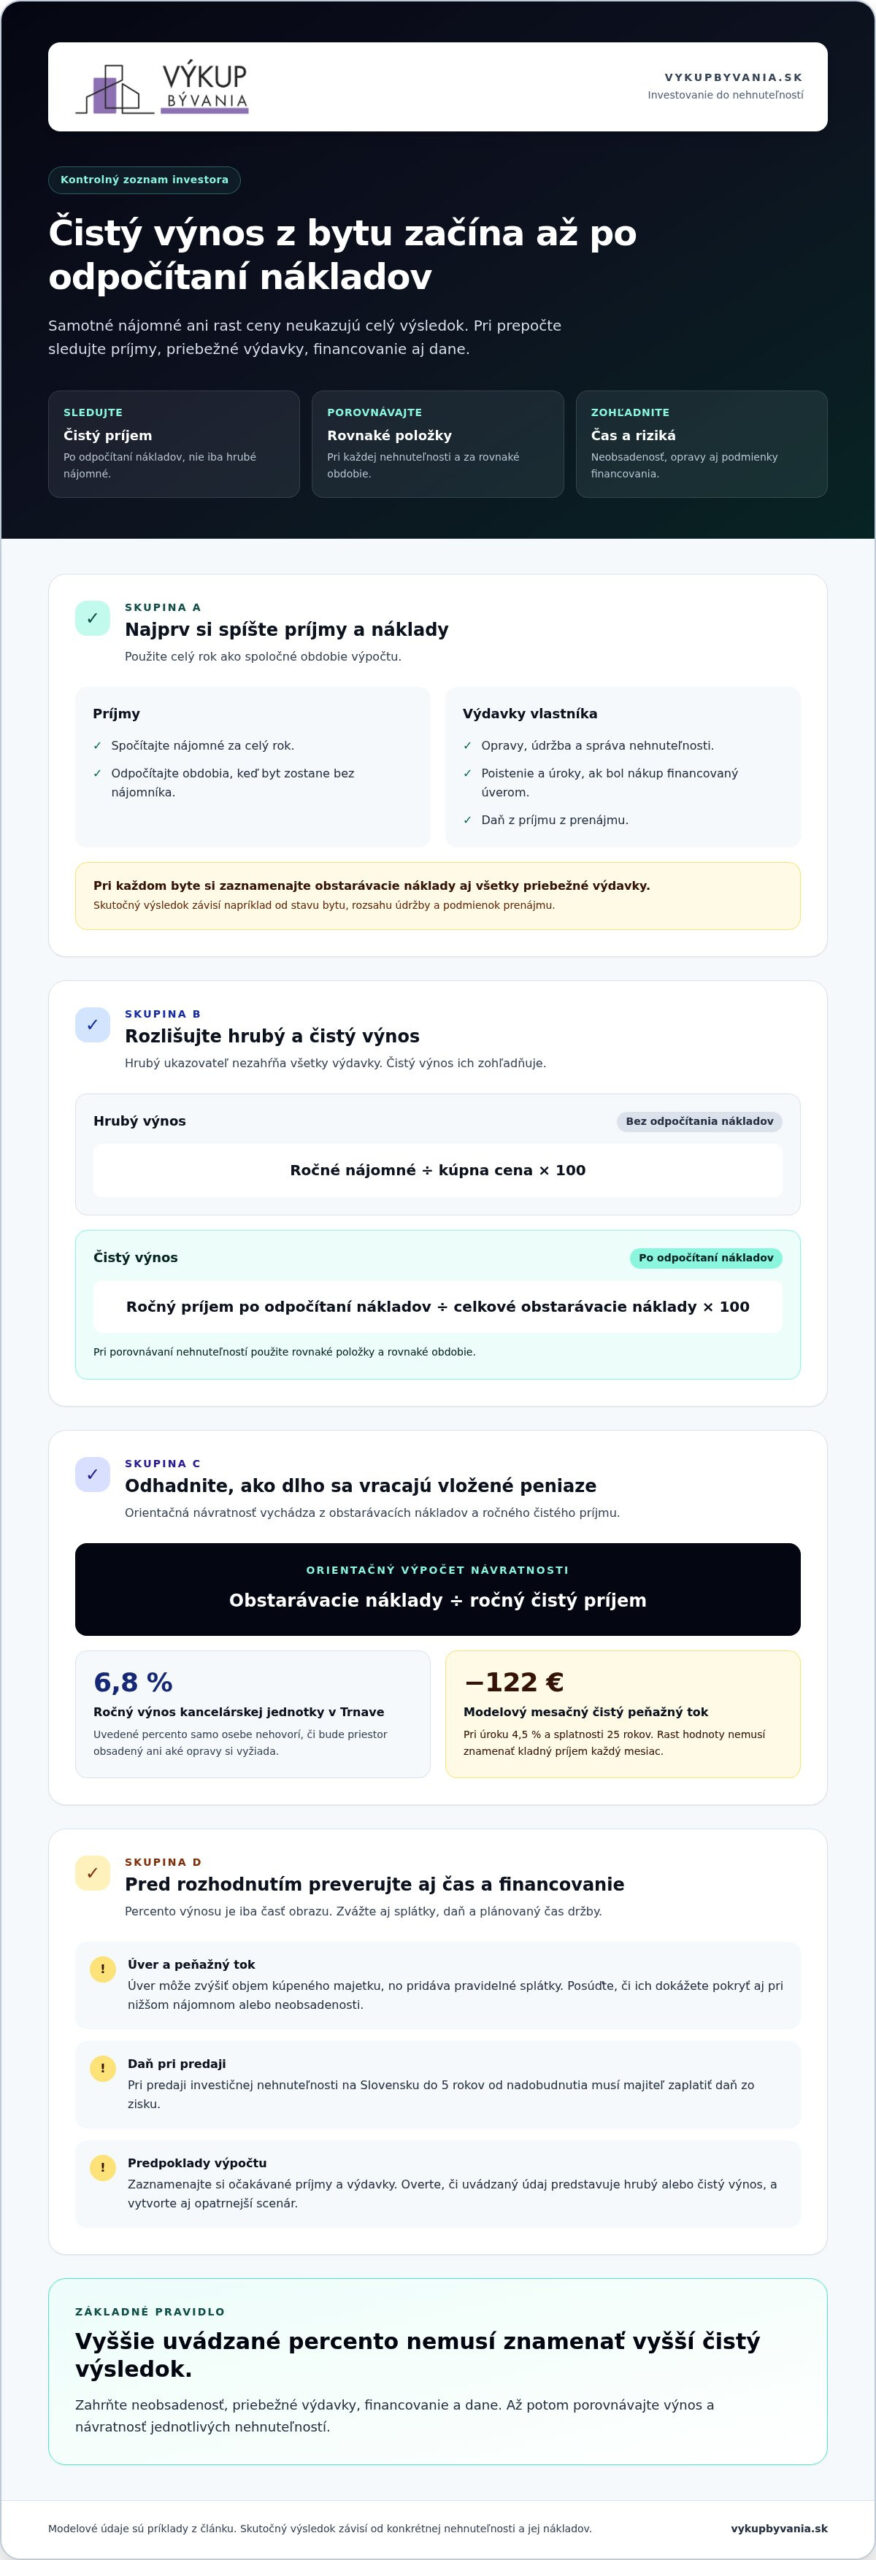
Hrubý výnos ukazuje pomer ročného nájomného ku kúpnej cene. Vzorec je ročné nájomné ÷ kúpna cena × 100. Tento údaj však nezohľadňuje všetky výdavky vlastníka. Čistý výnos preto počítajte až po odpočítaní nákladov na prevádzku, údržbu, neobsadenosť a financovanie.
Vytvorte si prehľad príjmov a výdavkov. Najprv spočítajte nájomné za celý rok. Odpočítajte obdobia bez nájomníka, opravy, správu, poistenie a úroky, ak ste nákup financovali úverom. Skutočná suma závisí od stavu bytu, rozsahu údržby a podmienok prenájmu. Príjem z prenájmu podlieha dani, preto výsledok posudzujte aj po zdanení.
Čistý výnos vypočítate tak, že ročný príjem po odpočítaní nákladov vydelíte celkovými obstarávacími nákladmi. Výsledok vynásobte 100, aby ste ho vyjadrili v percentách. Pri porovnávaní dvoch nehnuteľností použite rovnaké položky aj rovnaké obdobie. Výnos kancelárskej jednotky v Trnave sa uvádza na úrovni 6,8 % ročne. Samotné percento však nehovorí, či bude priestor obsadený ani aké opravy si vyžiada.
Návratnosť vyjadruje, ako dlho by príjem pokrýval vložené peniaze. Orientačne vydeľte obstarávacie náklady ročným čistým príjmom. Výpočet je zjednodušený, pretože nemení výšku nájomného, cenu nehnuteľnosti ani budúce náklady. Pri predaji investičnej nehnuteľnosti na Slovensku do 5 rokov od nadobudnutia musí majiteľ zaplatiť daň zo zisku. Zahrňte preto aj plánovaný čas držby a možný výnos pri predaji.
Úver môže zvýšiť objem kúpeného majetku, no zároveň pridáva pravidelné splátky. Pri úroku 4,5 % a splatnosti 25 rokov vychádza modelový mesačný čistý peňažný tok prenajímaného bytu na −122 €. Tento príklad ukazuje, že rast hodnoty nemusí znamenať kladný príjem každý mesiac. Posudzujte preto výnos aj schopnosť pokryť splátky.
Porovnajte vlastnú nehnuteľnosť s investičnými alternatívami podľa čistého výnosu, nákladov a podmienok. Investičný program s 12 % výnosom predstavuje inú formu realitnej investície než samostatný byt. Pred rozhodnutím si preštudujte zmluvné podmienky, spôsob výpočtu výnosu a pravidlá vyplatenia. Pri porovnaní použite rovnaký časový horizont a zohľadnite, či chcete spravovať konkrétnu nehnuteľnosť. Viac o investičnom programe do realitných projektov nájdete v súvislosti s touto alternatívou.
Rozdiel vo výnose si overte podľa očakávaného nájomného, pravidelných výdavkov, možnej neobsadenosti a stavu priestoru. Ak odhad tieto položky vynecháva, percento môže vyzerať priaznivejšie, než bude skutočný výsledok po odpočítaní nákladov.
Pri vlastnom prepočte si ku každej ponuke zaznamenajte predpokladaný príjem a všetky výdavky za rovnaké obdobie. Zistite tiež, či výpočet uvádza hrubý alebo čistý výnos, pretože tieto ukazovatele nie sú zameniteľné. Preverte podmienky prenájmu aj rezervu na nečakané opravy alebo obdobie bez nájomníka. Až potom posúďte, či vyšší uvádzaný výnos prináša aj lepší čistý výsledok a či investícia zodpovedá vašim očakávaniam. Zaznamenajte si predpoklady, aby ste ich neskôr mohli porovnať so skutočnými príjmami a nákladmi.
Oplatí sa viac kúpiť byt na prenájom, pozemok alebo komerčnú nehnuteľnosť?
Rozhodnutie závisí od zdroja výnosu, časového horizontu a nárokov na správu. Byt môže prinášať nájomné aj rast hodnoty. Pozemok zvyčajne neposkytuje pravidelný nájom; jeho hodnota súvisí s polohou a možnosťami využitia. Komerčný priestor môže priniesť vyšší nájomný výnos, no ten závisí od dopytu podnikateľov. Porovnávajte čistý výnos, možnosť predaja a riziká konkrétneho majetku.
Pri modelovom 1-izbovom byte v Košiciach dosahuje hrubý výnos 5,85 %. Modelový 2-izbový byt v Bratislave uvádza hrubý výnos 5,26 %. Ide o pomer ročného nájomného ku kúpnej cene pred odpočítaním výdavkov. Pri byte sledujte najmä dosiahnuteľné nájomné, stav domu, dispozíciu a záujem nájomníkov v okolí. Pri prenajímanej nehnuteľnosti počítajte s jedným až dvoma mesiacmi neobsadenosti ročne. Modelová obsadenosť tak predstavuje 83 až 92 % ročne. Výnos z prenájmu sa preto môže líšiť od hrubého výpočtu.
Pozemok môže byť vhodný, ak investor očakáva zmenu jeho využitia alebo rozvoj lokality. Preverte prístup, územné určenie a dostupnosť sietí. Tieto vlastnosti ovplyvňujú, kto môže pozemok využiť a aký záujem môže vzbudiť pri predaji. Na rozdiel od bytu však jeho vlastníctvo nemusí prinášať priebežný príjem. Pred nákupom si preto určte, čo môže vytvoriť jeho budúcu hodnotu a ako dlho môžete kapitál ponechať viazaný.
Komerčné nehnuteľnosti sa posudzujú podľa nájomného, využiteľnosti priestorov a stability nájomcov. Uvádzaný typický výnos dosahuje približne 7,5 % p. a. Príklad kancelárskej jednotky v Bratislave uvádza výnos 6,7 % ročne. Kancelárske nájomné zmluvy bývajú často naviazané na mieru inflácie.
Pri výbere komerčného priestoru preverujte polohu, dostupnosť pre klientov a účel využitia. Prázdny priestor neprináša nájomný príjem, preto záleží na tom, či vyhovuje konkrétnym nájomcom. Pri byte rozhoduje, či dispozícia a stav zodpovedajú miestnemu dopytu. Pozemok si vyžaduje inú analýzu: jeho využitie a prístup môžu byť dôležitejšie než súčasný výnos. Každý typ nehnuteľnosti viaže kapitál iným spôsobom.
Vyberte si byt, ak je pre vás dôležitý príjem z bývania a možnosť prenájmu. O pozemku uvažujte, ak máte dlhší horizont a viete posúdiť jeho možné využitie. Komerčný priestor môže vyhovovať investorovi, ktorý analyzuje podnikateľský dopyt a podmienky nájomných zmlúv. Pred rozhodnutím porovnajte všetky možnosti podľa rovnakých položiek: očakávaný príjem, pravidelné výdavky, obdobie bez príjmu a plánovaný spôsob predaja. Získate tak realistickejší obraz o výnose než pri samotnom porovnaní percent.
Ako vybrať lokalitu a nehnuteľnosť na investovanie na Slovensku?
Pri zhodnotení kapitálu v realitách začnite cieľom investície. Rozhodnite sa, či očakávate nájomný príjem, rast ceny alebo kombináciu oboch. Lokalitu vyberajte podľa konkrétneho dopytu, nie iba podľa povesti mesta. Bratislava a Košice majú odlišné ceny a nájomné, no aj v rámci jedného mesta rozhoduje ulica, dopravné spojenie a blízka občianska vybavenosť. Očakávaný príjem porovnajte s celkovými nákladmi na nehnuteľnosť.
Pri byte na prenájom si overte, komu môže lokalita vyhovovať. Blízkosť zamestnávateľov, škôl, zdravotníckych zariadení a verejnej dopravy môže rozšíriť okruh záujemcov. Posúďte aj dispozíciu, svetlo, stav spoločných priestorov a možnosti parkovania. Menší byt pri dopravnom uzle môže napríklad zaujať jednotlivca, zatiaľ čo rodinná dispozícia osloví inú skupinu. Rozhodnutie o kúpe preto opierajte o konkrétne využitie, nie o všeobecné tvrdenie, že lokalita rastie.
Pri investícii mimo hlavných miest sledujte pracovné príležitosti a dostupnosť služieb. Porovnajte centrum krajského mesta s mestskou časťou alebo menším okresným mestom. Zistite, či sa v okolí plánuje nová výstavba a či môže zvýšiť konkurenciu podobných bytov. Na Slovensku sa počas rokov 2024 až 2025 na trh vo veľkom vrátili investori kupujúci nehnuteľnosti na hypotéku. Tento fakt sám neurčuje vhodnú lokalitu, ale pripomína, že financovanie ovplyvňuje dopyt aj kupujúcich.
Pred výberom konkrétnej nehnuteľnosti postupujte v jasnom poradí:
- Porovnajte cenu ponúk s nájomným, ktoré je v lokalite dosiahnuteľné.
- Prezrite byt aj spoločné priestory a zaznamenajte potrebné opravy.
- Preskúmajte dostupnosť dopravy, služieb a pracovných príležitostí.
- Overte vlastnícke údaje v katastri a porovnajte ich s dokumentmi k predaju.
- Vytvorte scenár s nižším nájomným a dlhším obdobím bez nájomníka.
Každý bod pomáha odhaliť inú slabinu. Nižšia kúpna cena nemusí byť výhodou, ak byt vyžaduje rozsiahlu obnovu alebo je oň medzi nájomníkmi slabý záujem. Drahšia nehnuteľnosť môže dávať zmysel, ak jej poloha podporuje stabilný dopyt. Pri pozemku preverujte prístup a možné využitie, pri komerčnom priestore vhodnosť pre podnikateľov. Porovnávajte nehnuteľnosti rovnakého typu.
Nehnuteľnosti tvoria na Slovensku viac ako 80 % celkového čistého majetku domácností. Takáto koncentrácia ukazuje, prečo sa pri investovaní oplatí sledovať aj rozloženie vlastného majetku. Ak už vlastníte byt, ďalšia nehnuteľnosť v podobnej lokalite môže zvýšiť závislosť od rovnakého trhu. Zohľadnite preto dostupnú rezervu, plánovaný čas držby a možnosť predať majetok, keď budete kapitál potrebovať.
Napokon si stanovte podmienky, pri ktorých nákup odmietnete. Môže ísť o nájomné, ktoré nepokryje prevádzkové výdavky, nejasné dokumenty alebo technický stav vyžadujúci náročnú obnovu. Zaznamenajte si tieto podmienky ešte pred obhliadkou a používajte pri každej ponuke rovnaký postup. Rozhodnutie tak nebude stáť iba na očakávaní, že hodnota nehnuteľnosti časom porastie.
Ako sa zhodnotenie nehnuteľností porovnáva s akciami, ETF a termínovanými vkladmi
Porovnávajte čistý výnos, kolísanie hodnoty, dostupnosť peňazí a časový horizont. Odborníkmi uvádzaný ročný výnos prémiových nehnuteľností na Slovensku je 5,5 až 6,5 %. Historické priemerné výnosy akciových trhov sa pohybujú okolo 8 % ročne. Tieto údaje opisujú odlišné investície a obdobia. Neporovnávajte ich bez zohľadnenia nákladov, daní a rizika poklesu hodnoty.
Pri byte môže výnos tvoriť nájomné aj zmena predajnej ceny. Investor však zároveň znáša náklady na údržbu a riziko obdobia bez nájomníka. Akcie predstavujú podiel vo firmách a ich trhová cena sa môže meniť. ETF spravidla umožňuje investovať do koša cenných papierov jedným nákupom. Pred výberom si určte, či uprednostňujete pravidelný príjem, širšie rozloženie investície alebo vlastníctvo konkrétnej nehnuteľnosti.
Pri akciách a ETF je dôležitý investičný horizont. Investovanie do akcií sa uvádza ako vhodné pre horizont 10 a viac rokov. Dlhšie obdobie môže pomôcť investorovi znášať krátkodobé výkyvy, no samo osebe neurčuje výsledok. Pri ETF si všímajte, aké aktíva fond sleduje, ako široko ich rozkladá a aké náklady sa odpočítavajú. Porovnajte tieto podmienky s výdavkami a prácou spojenými s vlastníctvom bytu.
Pri termínovanom vklade vychádza výnos z dohodnutej úrokovej sadzby a doby uloženia. Pred vložením peňazí si prečítajte podmienky predčasného výberu a výplaty úroku. Pri predaji nehnuteľnosti sa kapitál zvyčajne uvoľňuje pomalšie než pri predaji dlhopisu na finančnom trhu. Dlhopis však tiež nesie riziko a jeho zisk podlieha dani. Pri každej možnosti preto rozlišujte medzi očakávaným výnosom a dostupnosťou kapitálu.
Daňové dôsledky môžu zmeniť čistý výsledok. Príjem z prenájmu nehnuteľnosti podlieha dani a zisk z investície do dlhopisov tiež. Pri predaji investičnej nehnuteľnosti na Slovensku do 5 rokov od nadobudnutia musí majiteľ zaplatiť daň zo zisku. Pri porovnaní si preto zaznamenajte výnos pred zdanením, náklady a predpokladaný čas držby. Použite rovnaký časový rámec pri byte, ETF aj vklade.
Praktické porovnanie si pripravte v štyroch krokoch:
- Určte, kedy budete peniaze potrebovať.
- Porovnajte výnos po odpočítaní nákladov a daní.
- Posúďte, ako ľahko možno investíciu predať alebo vybrať.
- Rozdeľte kapitál tak, aby jeho hodnota nezávisela iba od jedného typu aktíva.
Ak je vaším cieľom uvoľniť kapitál viazaný v byte, pozrite si možnosti pri predaji bytu a porovnajte ich s ďalšími investičnými cestami.
Pri hodnotení rastu cien oddeľte historický vývoj od výsledku, ktorý môže dosiahnuť konkrétny investor. Modelová investícia s hypotékou uvádza po 10 rokoch zhodnotenie nehnuteľnosti o 51 587 €. Ceny nehnuteľností na Slovensku medziročne vzrástli približne o 13 % a za uplynulú dekádu sa zvýšili dvojnásobne. Tieto údaje opisujú vývoj trhu, nie zaručený výnos pri kúpe konkrétneho bytu. Pri hypotéke navyše porovnávajte rast hodnoty s nákladmi na financovanie a s tým, koľko kapitálu zostáva viazaného vo vlastníctve. Takýto pohľad pomáha rozlíšiť celkové zhodnotenie nehnuteľnosti od peňazí, ktoré máte priebežne k dispozícii.
Význam bývania vo vlastnom na Slovensku sa odráža aj v investičnom správaní: viac ako tretinu bytov kupujú ľudia na Slovensku ako svoju druhú alebo ďalšiu nehnuteľnosť. Vo vlastnej nehnuteľnosti býva 94 percent obyvateľov a vo vlastnom byte 97 percent obyvateľov. Vysoký podiel vlastníctva však sám osebe neznamená, že byt je pre každého vhodnejší než akcie, ETF alebo vklad. Zohľadnite aj možnosť rýchlo získať peniaze späť: pri predaji sú dlhopisy na finančnom trhu spravidla likvidnejšie než nehnuteľnosti na realitnom trhu. Rozdiel v dostupnosti kapitálu môže byť dôležitý najmä vtedy, keď sa vaše plány zmenia alebo potrebujete investíciu speňažiť. Preto porovnávajte nielen rast hodnoty, ale aj praktickú dostupnosť vložených peňazí.
Osiris Development s.r.o. Výkup bytov
Osiris Development s.r.o. vykupuje byty priamo od vlastníkov, ktorí chcú predať bez zbytočných obhliadok a provízie. Táto možnosť môže vyhovovať, ak potrebujete uvoľniť kapitál alebo nechcete čakať na kupujúceho. Pred rozhodnutím porovnajte ponuku s očakávaným výnosom z ďalšieho držania bytu. Prevod prebieha s právnym servisom a peniaze môžete mať na účte do 7 dní, v prípade potreby aj do 24 hodín.
Ak zvažujete predaj, pripravte základné údaje o byte a jeho stave. Pomôžu posúdiť nehnuteľnosť a určiť ďalší postup. Priamy výkup môže byť praktickým riešením, ak je pre vás dôležitá jednoduchosť a rýchly prístup ku kapitálu.
Ak chcete prediskutovať predaj bytu, obráťte sa na Osiris Development s.r.o. alebo navštívte vykupbyvania.sk.
Rozhodnite sa, ako má váš kapitál pokračovať
Ďalším krokom je rozhodnúť, či chcete nehnuteľnosť ďalej držať, alebo kapitál využiť na iný zámer. Pri zhodnotení kapitálu v realitách záleží aj na tom, ako dlho môžete čakať na výnos a koľko času chcete venovať správe. Ak si byt ponecháte, sledujte jeho finančný prínos v kontexte svojich plánov. Ak ho predáte, vopred si určte, na čo uvoľnené prostriedky použijete.
Osiris Development s.r.o. vykupuje byty, rodinné domy a pozemky. Zvážte, či vám viac vyhovuje pokračovať vo vlastníctve, alebo presunúť kapitál inam. Jasne stanovený cieľ vám pomôže posúdiť možnosti podľa vašich potrieb, nielen podľa očakávaného výnosu.
Vyhraďte si čas na porovnanie scenárov a zapíšte si, ktoré podmienky sú pre vás rozhodujúce. Premyslený plán vám pomôže pristúpiť k ďalšiemu kroku pokojne a s väčšou istotou.
Často kladené otázky
Aké náklady treba zohľadniť?
Započítajte všetky výdavky spojené s kúpou, vlastníctvom aj predajom. Okrem kúpnej ceny sledujte náklady na financovanie, poistenie, správu, údržbu a opravy, ako aj obdobia bez nájomníka. Pri predaji zohľadnite aj daňové dôsledky. Praktické je viesť samostatný rozpočet jednorazových výdavkov a pravidelných nákladov. Pri byte s hypotékou oddeľte splátku istiny od úroku, aby ste správne posúdili mesačný peňažný tok.
Ako zhodnotiť kapitál investovaním do nehnuteľností na Slovensku?
Začnite stanovením cieľa: pravidelný príjem, rast hodnoty alebo investícia do realitného projektu. Potom vyberte typ nehnuteľnosti a lokalitu podľa dopytu, porovnajte očakávané príjmy s nákladmi a pripravte scenár pomalšieho rastu alebo nižšieho nájomného. Pri zhodnotení kapitálu v realitách pomáha rozložiť investície, aby vaše financie nezáviseli od jedného bytu či lokality. Pred vložením kapitálu si prečítajte zmluvy a podmienky výstupu.
Aké sú hlavné riziká investovania do nehnuteľností a ako ich znížiť?
Medzi hlavné riziká patria pokles trhovej hodnoty, neobsadenosť, nečakané opravy, rast nákladov na financovanie a oneskorenie projektu. Riziká zmiernite preverovaním vlastníctva a dokumentov, technickým posúdením nehnuteľnosti a realistickým rozpočtom. Pri projekte preskúmajte developera, zdroje financovania, harmonogram a spôsob splatenia záväzkov. Vopred si určte, ako budete postupovať, ak nájom vypadne alebo predaj potrvá dlhšie.